À vendre : marché désorienté, désabusé, mais pas défait
À vendre : marché désorienté, désabusé, mais pas défait
Les incursions en territoire inconnu et la fin d’une période glorieuse désorientent les marchés globaux
J’ai débuté ma carrière en 1993 sur les marchés de taux. Ceux-ci sont rapidement devenus particulièrement difficiles, avec le mémorable krach obligataire de 1994 qui a fait subir de lourdes pertes aux porteurs de titres à longues échéances. Mais très vite, les rendements obligataires ont repris leur baisse historique jusqu’à la fin de la décennie 2010, en parallèle avec des pressions déflationnistes continues. Durant cette longue période, jamais la hausse des prix à la consommation américains (CPI) n’a dépassé la barre des 7%. Mais le dernier chiffre du CPI place désormais l’inflation US à 8.5%, un niveau inédit depuis 1982 ! Cet exemple d’incursion en territoire inconnu n’est pas le seul aujourd’hui et explique une bonne partie des tourments que les investisseurs ressentent.
Des obligations plus si sûres que ça
Qui pouvait imaginer qu’on pouvait perdre autant d’argent en investissant dans des emprunts d’Etat de qualité supérieure, liquides et en monnaies fortes ? En effet, depuis 2 à 3 ans, les dégâts sont parfois considérables. À titre d’exemple, l’emprunt de la Confédération Suisse 4% 2049 a perdu le tiers de sa valeur nominale. Il s’agit pourtant d’une obligation de la plus haute qualité (AAA), liquide et libellée dans une monnaie particulièrement forte, le franc suisse…
Par ailleurs, alors que, dans les portefeuilles diversifiés, ces titres à longue duration avaient souvent servi de contrepoids lors de baisses des marchés actions, tel n’est plus le cas aujourd’hui. Bref, rien n’est plus comme avant… Il faut dire que les banquiers centraux, et en premier lieu la Fed, nous avaient donné de mauvaises habitudes. Depuis la crise LTCM en 1998, la Fed a presque systématiquement adopté une politique expansionniste, dans des proportions parfois outrageuses dès qu’un danger se profilait. Et bien souvent, les autres grandes banques centrales suivaient. Pour beaucoup, le stoïcisme de Mr Powell est une surprise aujourd’hui. Nous sommes entrés en territoire inconnu.
Les matières premières reviennent en première ligne
Les matières premières, ces vieilles reliques de l’ancienne économie qu’on pouvait croire obsolètes à l’heure de la réalité virtuelle, nous rappellent actuellement de façon violente que leur nom n’est pas dû au hasard et que leurs fluctuations et leur disponibilité peuvent avoir une importance critique. Brutalement, pour des raisons diverses, l’ère de l’abondance et de l’accessibilité immédiate des ressources énergétiques, minières et agricoles paraît menacée, avec pour effet évident une hausse des cours et, dans certains cas, un stress quant aux approvisionnements. Et leurs producteurs, même s’ils sont parfois limités par des problèmes de chaînes d’approvisionnement et de logistique, se retrouvent favorisés, un phénomène assez nouveau. Bref, nous nous retrouvons une fois de plus en territoire inconnu.
Le prix, cet élément qu’on avait un peu oublié
Tout est lié : les matières premières, l’inflation, les banques centrales et les taux d’intérêt. L’une des conséquences indirectes de ces paramètres, c’est le retour d’un facteur primordial dans l’investissement : le prix… Non pas le prix absolu, mais la valeur mesurée en termes de cherté ou d’abordabilité. Car des taux d’intérêts plus élevés font mécaniquement baisser la valeur des flux lointains par effet d’actualisation, et pénalisent ainsi les valorisations des actifs les plus chers.
Une des conséquences de la politique toujours plus accommodante des banques centrales a été d’occulter l’importance des valorisations. Ce phénomène a atteint son paroxysme avec les niveaux inouïs atteints par de nombreuses poches spéculatives des marchés financiers, comme les cryptomonnaies, les startups ou jeunes entreprises prometteuses mais non-profitables rangées sous divers sobriquets tels que Moonshot, Spacs, Meme, etc. Sans avoir atteint ces extrêmes, la quasi-totalité de la classe d’actifs « Growth Stocks » était ainsi devenue chère, et donc susceptible de souffrir en cas de normalisation des taux d’intérêt. C’est ce qui s’est passé depuis le quatrième trimestre 2021. Alors que les titres de croissance avaient connu une période de surperformance très soutenue au cours des 15 dernières années, ce cycle est aujourd’hui remis en cause et nous nous retrouvons ainsi une fois de plus en territoire inconnu.
Le terrain accidenté de la gestion « value »
Les longues phases de surperformance du « Growth », à l’image de celle que nous venons de connaître, sont relativement confortables : au-delà des performances attractives, la détention de belles valeurs de croissance bien connues est rassurante. Les sociétés génèrent des hausses de profits régulières, présentent des bilans très sains, et, dans la majorité des cas, ne sont pas sujettes à des à-coups violents dans la marche de leurs affaires. A l’inverse, les phases de surperformance des titres « Value », comme c’est le cas depuis la fin de l’année dernière, sont tout sauf confortables. En effet, de par la nature de leurs activités, la plupart des entreprises du domaine « Value » subissent beaucoup de volatilité dans leurs coûts d’approvisionnement, leurs prix de vente, le coût de leur dette, etc. De fait, les variations boursières des titres « Value » et cycliques sont bien souvent nettement plus chaotiques que celles de leurs homologues « Growth » et défensifs. Cette gestion est d’autant plus complexe que ce changement de leadership constitue une situation inédite pour de nombreux investisseurs, qui n’ont souvent connu que les dernières 15 années de surperformance des titres de croissance.
La bonne surprise des grandes actions internationales
Faute de feuille de route fiable, l’investisseur, tel le voyageur des temps anciens explorant une « terra incognita », risque de s’égarer dans des déserts inhospitaliers. Heureusement, des oasis fertiles et accueillantes offrent un abri réconfortant : les « grandes valeurs internationales ». En effet, cette classe d’actifs dispose d’un avantage concurrentiel de taille : n’étant pas contrainte géographiquement ou sectoriellement, elle fait l’objet d’un recyclage dynamique et permanent. Les leaders changent, disparaissent et réapparaissent selon les moments. C’est très différent de ce qui se passe dans un marché cloisonné, que cela soit relatif à une région, un pays, un secteur ou un style, et c’est pourquoi les grands indices globaux montrent des courbes flatteuses sur le long terme. Et c’est donc une raison d’espérer, car les corrections observées à ce jour sont significatives, même si nous ne sommes pas à des niveaux de valorisations dégradées. De plus en plus de poches de valeur apparaissent, à l’inverse de ces dernières années durant lesquelles c’étaient plutôt des zones de surévaluation et de spéculation de plus en plus nombreuses qui voyaient le jour. Et si nous nous trouvons peut-être là aussi en territoire inconnu, cette fois-ci c’est pour le bien !
Protected: NS Webinaire – Actions globales: comment naviguer dans un marché actions devenu plus sélectif?
Graphique du mois – Les marchés actions changent de braquet
Les marchés actions changent de braquet

Les deux principaux moteurs des marchés actions sont les liquidités (injectées par les banques centrales) et les bénéfices (générés par les entreprises). Lorsque ces deux facteurs sont bien orientés, les performances des actions sont extrêmement élevées. Le graphique ci-dessus présente deux périodes très favorables reflétant ces caractéristiques:
- (ORANGE): Les bénéfices se sont redressés très rapidement après la crise financière mondiale de 2008 et aussi après les premiers moments de la pandémie de Covid.
- (NOIR): Les taux de la FED sont retombés à près de 0% après la crise financière mondiale de 2008 et à nouveau pendant la pandémie de Covid.
- (BLEU). Le SP500 s’est extrêmement bien comporté lorsque ces deux tendances favorables se sont matérialisées de manière simultanée : TCAC de 16,5% au cours de la période 2009-2013 et de 30% depuis avril 2020.
Mais la fête ne peut pas durer éternellement, et les banques centrales commenceront à durcir leur politique et à retirer des liquidités dès que l’économie repartira de l’avant. Le graphique témoigne d’une telle situation lors de la période allant de juin 2013 à décembre 2018, lorsque la Fed a commencé à réduire ses achats d’actifs, puis à relever ses taux. A cette époque, le marché était alimenté par les bénéfices, qui ne cessaient d’augmenter alors que les banques centrales réduisaient les liquidités. Le marché actions a toutefois réussi à signer une performance respectable avec un TCAC de 9%.
Où en sommes-nous ? Grâce aux efforts combinés du monde scientifique (vaccins), des banques centrales (baisses de taux + achats d’obligations) et des États (vastes programmes budgétaires), l’économie mondiale s’est bien redressée et a ainsi pu se passer de l’aide des banques centrales. Ces dernières ont soit commencé à réduire les liquidités (Banque d’Angleterre, Norvège…), soit le feront au cours de l’année 2022 (FED, BCE, …)
À QUOI PEUT-ON S’ATTENDRE POUR 2022?
- (NOIR) : La Fed cessera progressivement ses achats d’obligations d’ici avril 2022 ; au cours de l’année 2022, elle augmentera ses taux probablement 3 fois, de 0,25% à chaque fois. Cette tendance sera défavorable au marché. Rappelez-vous le vieux dicton : « Ne luttez pas contre la Fed ».
- (ORANGE) : Les bénéfices se sont redressés très rapidement en 2021 et poursuivront sur cette trajectoire en 2022 et 2023, mais à un taux plus faible de 10% selon les estimations d’IBES, un niveau bien inférieur à l’augmentation de 25% observée en 2021.
- (BLEU). Le SP500 devrait à nouveau s’inscrire en hausse en 2022, mais compte tenu du durcissement des politiques des banques centrales et du ralentissement de la croissance des BPA, le marché passera probablement à la vitesse inférieure et offrira une performance de 5% à 10% en 2022.
Les performances passées ne garantissent pas les résultats futurs. Les opinions, stratégies et instruments financiers décrits dans le présent document peuvent ne pas convenir à tous les investisseurs. Les opinions énoncées sont celles valables à la date de publication de ce document. Toute référence aux indices de marches ou composites, indices de référence, ou autres mesures de performance relative des marches a une certaine période sont indiquées à titre d’information. NS Partners ne donne aucune garantie et n’est aucunement responsable de l’exactitude et de l’exhaustivité de l’ensemble des informations (données financières de marche, cours de bourse, avis de recherche ou description de tout autre instrument financier) contenus dans ce document. Le présent document n’est pas destiné aux personnes ou entités qui seraient citoyennes ou résidentes d’un lieu, état, pays ou juridiction dans lesquels sa distribution, sa publication, sa mise à disposition ou son utilisation seraient contraires aux lois ou règlements en vigueur. Les informations et données fournies dans le présent document sont communiquées à titre indicatif uniquement et ne constituent ni une offre, ni une incitation à acheter, vendre ou souscrire a des titres ou tout autre instrument financier. Il est fait référence dans ce document a des fonds d’investissement qui n’ont pas été enregistrés auprès de la Finma et ne peuvent donc pas être distribues en ou depuis la suisse sauf à certaines catégories d’investisseurs éligibles. Certaines des sociétés du groupe NS Partners ou ses clients peuvent être détenteurs d’une position dans les instruments financiers de l’un des émetteurs mentionnes dans ce document, ou agir en tant que consultant pour l’un d’eux. Des informations supplémentaires sont disponibles sur demande.
© Groupe NS Partners
Le graphique du mois – Sauter dans le train de la digitalisation
Sauter dans le train de la digitalisation
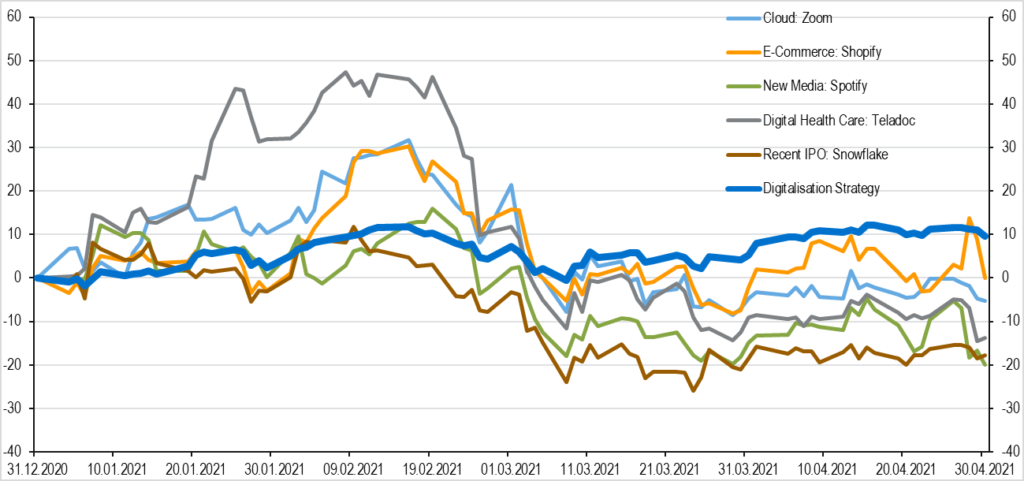
La crise sanitaire a accéléré la tendance déjà en plein essor de la digitalisation. Celle-ci manifeste déjà sa capacité à transformer l’économie mondiale et constitue aujourd’hui un investissement prometteur.
Mais qu’entendons-nous par «digitalisation»? Dans sa forme la plus simple, il s’agit sans doute de l’élimination des barrières spatiales et temporelles, avec un objectif de performance et, en définitive, elle est une conséquence logique de l’évolution technologique. De plus en plus d’objets et de processus sont améliorés et transformés pour devenir plus efficaces grâce aux technologies digitales. De plus en plus de tâches peuvent être effectuées en ligne. La digitalisation est portée par un éventail assez large d’entreprises qui relèvent, entre autres, des technologies de l’information, d’internet, des nouveaux médias, du commerce électronique, de l’internet des objets (IdO), des semi-conducteurs, de la 5G ou encore du cloud. Elle est directement concernée par les problèmes récents de pénurie de semi-conducteurs ou de protection des données, etc.
Le premier trimestre de 2021 est désormais derrière nous et les grandes entreprises du secteur de la technologie ont annoncé de très bons chiffres. Mais comment s’y retrouver dans cet univers ? Les investisseurs sont séduits par les nouveaux «chouchous» des marchés. Ceux-ci sont toutefois volatils et leurs valorisations ont de quoi donner le vertige. Les acheter exige une vigilance de chaque instant.
Compte tenu de l’engouement pour l’investissement dans la digitalisation, nous avons décidé en avril de lancer un certificat géré de manière active sur cette thématique. Notre devise est «la sélection des titres est essentielle» et «il ne faut pas céder à la tentation», si l’on souhaite se positionner sur le moyen ou le long terme. Les entreprises liées à la technologie peuvent avoir des valorisations très élevées, et cette année, il valait mieux éviter les nouveaux «chouchous», qui au final ont été très volatils, avec des valorisations très élevées et affichent, à fin avril, une performance négative sur l’année en cours.
Pour notre stratégie digitalisation, nous n’avons pas de contraintes géographiques, nous ne pouvons pas faire l’impasse sur l’ensemble des fameuses FANG et nous avons décidé de considérer certaines entreprises de taille moyenne avec des valorisations pas trop élevées, un PER sur taux de croissance anticipé (PEG) faible, un chiffre d’affaires en croissance, une rentabilité des fonds propres (RoE) intéressante, une trésorerie confortable ou même une croissance des bénéfices par action. La stratégie permet d’assurer une volatilité moindre que les compagnies actuellement à la mode appartenant au cloud, commerce électronique et nouveaux médias, et ce, avec une meilleure performance à la fin.
La digitalisation, et en particulier les technologies numériques, sont en mesure d’accélérer et de soutenir le développement et d’aider chaque être humain. De nouvelles opportunités se présenteront. Le secteur du digital est sans doute devenu aujourd’hui un atout et un acteur majeur dans la réduction globale des émissions de carbone.
Les performances passées ne garantissent pas les résultats futurs. Les opinions, stratégies et instruments financiers décrits dans le présent document peuvent ne pas convenir à tous les investisseurs. Les opinions énoncées sont celles valables à la date de publication de ce document.
Toute référence aux indices de marches ou composites, indices de référence, ou autres mesures de performance relative des marches a une certaine période sont indiquées à titre d’information. Notz Stucki ne donne aucune garantie et n’est aucunement responsable de l’exactitude et de l’exhaustivité de l’ensemble des informations (données financières de marche, cours de bourse, avis de recherche ou description de tout autre instrument financier) contenus dans ce document.
Le présent document n’est pas destiné aux personnes ou entités qui seraient citoyennes ou résidentes d’un lieu, état, pays ou juridiction dans lesquels sa distribution, sa publication, sa mise à disposition ou son utilisation seraient contraires aux lois ou règlements en vigueur. Les informations et données fournies dans le présent document sont communiquées à titre indicatif uniquement et ne constituent ni une offre, ni une incitation à acheter, vendre ou souscrire a des titres ou tout autre instrument financier. Il est fait référence dans ce document a des fonds d’investissement qui n’ont pas été enregistrés auprès de la Finma et ne peuvent donc pas être distribues en ou depuis la suisse sauf à certaines catégories d’investisseurs éligibles. Certaines des sociétés du groupe Notz Stucki ou ses clients peuvent être détenteurs d’une position dans les instruments financiers de l’un des émetteurs mentionnes dans ce document, ou agir en tant que consultant pour l’un d’eux.
Des informations supplémentaires sont disponibles sur demande.
© Groupe Notz Stucki