Gli utili trimestrali restano positivi

Gli utili trimestrali restano positivi

La scorsa settimana sono iniziate le pubblicazioni dei colossi del mondo bancario che, come di consueto, hanno inaugurato la stagione delle trimestrali americane. A rilasciare i primi risultati sono stati alcuni dei più grandi istituti a livello globale, tra cui JPMorgan Chase, Bank of America, Wells Fargo, Citigroup, Mellon. Il trend generale è stato di una solidità nei ricavi ancora elevata, grazie all’ampio margine di interesse che, nel caso di JPMorgan, è stato ulteriormente incrementato grazie all’acquisizione dell’ormai estinta First Republic Bank. Nonostante ciò, i rispettivi Chief Financial Officers hanno avvertito gli investitori del probabile calo futuro dei ricavi derivanti proprio dal margine di interesse, o NII (Net Interest Income), la differenza tra ciò che la banca incassa dai prestiti e quello che restituisce ai correntisti. Questo è però in linea con le aspettative di mercato, in cui gli operatori si attendono, entro la fine del 2024, tra i 4 e i 6 tagli dei tassi di interesse da parte delle banche centrali, in primis Fed e BCE. Il risultato più insoddisfacente è stato però quello di Citigroup, appesantita da addebiti una tantum che hanno fatto segnare una perdita da $1,8 miliardi nell’ultimo trimestre. La società ha inoltre annunciato tagli al personale per 20.000 unità, in modo da sostenere le azioni che, negli ultimi anni, hanno fortemente sottoperformato quelle dei competitor.
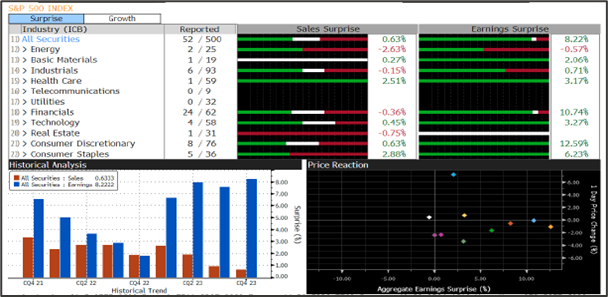
Grafico: i primi risultati trimestrali delle società dell’S&P 500 sono stati incoraggianti, Bloomberg L.P.

In questi giorni, invece, è stato il turno di nomi caldi come Netflix e Tesla, seguite da J&J, P&G, Visa, GE, ASML e Lockheed, tra le molte. Limitandoci alle prime due, i risultati sono stati nel complesso misti: Netflix ha registrato un boom di abbonati negli ultimi tre mesi del 2023, a 13,1 milioni, l’incremento trimestrale migliore di sempre, mentre Tesla ha mancato le previsioni degli analisti (EPS a $0,71 contro $0,74 previsti) con i ricavi che hanno rallentato al massimo in più di tre anni, a $25,17 miliardi. La società ha segnalato inoltre che le vendite “rallenteranno notevolmente” nel 2024, soprattutto a causa della sempre più forte competizione cinese. Alla luce di tutto questo, le aspettative per i titoli growth restano comunque molto ottimiste, non solo per un possibile pivot sui tassi di interesse, ma anche per le prospettive di crescita degli utili.

Fonti: Bloomberg, Financial Times, Reuters.

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 26.01.2024

  1. Panoramica macro
  2. Gli utili trimestrali restano positivi
  3. Taiwan, semiconduttori e IA


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

SVB e Credit Suisse: cosa accade nel sistema bancario

SVB e Credit Suisse: cosa accade nel sistema bancario

Questa settimana gli indici azionari hanno registrato un significativo aumento dei livelli di volatilità, con il VIX, rappresentativo della borsa americana, che ha quasi toccato 27 punti, un massimo da oltre tre mesi. Il focus delle perdite ha riguardato il settore bancario globale: ad esempio il FTSE MIB in alcune sedute ha segnato discese superiori al 4%, con il fallimento della Silicon Valley Bank e le difficoltà di Credit Suisse come principali driver di mercato.

SVB, da un lato, non dovrebbe rappresentare un rischio di contagio a livello globale. In particolare, i clienti di SVB erano prevalentemente start up e i livelli di crescita dei propri depositi tra 2019 e 2022 sono saliti molto di più rispetto a quelli di altre banche (grafico sopra rappresentato). Questo perché nell’era dei tassi a zero le start up, nonché le società di venture capital, hanno ricevuto flussi di liquidità molto importanti dagli investitori, che a loro volta sono stati depositati soprattutto presso questa banca. Nelle settimane scorse tuttavia le start up hanno dovuto fare dei prelievi per sostenere le proprie attività e alcuni investitori hanno lanciato un messaggio di attenzione in relazione ai problemi di liquidità di SVB, scatenando così un “bank run” (in gergo, corsa agli sportelli). SVB ha dovuto così realizzare le perdite sui titoli di Stato detenuti (soprattutto a lunga scadenza), andando in default. Tuttavia secondo alcuni analisti i requisiti patrimoniali delle banche europee sono ampiamente rispettati, confermando la solidità del comparto. Le banche sistemiche, inoltre, sono frequentemente soggette a stress test a differenza delle altre come SVB e dal 2008 ad oggi hanno migliorato notevolmente la qualità dei propri asset. Il caso Credit Suisse, invece, pur avendo una situazione critica dal punto di vista del business, si è trasformato più in una crisi di fiducia che di bilancio. La Saudi National Bank, prima azionista del Gruppo svizzero, qualche giorno fa ha dichiarato di non avere spazio per iniettare nuova liquidità e la banca da tempo sta riscontrando diversi problemi di gestione. Ma la SNB (Banca Nazionale Svizzera) è intervenuta prontamente per sostenere l’istituto, con prestiti a breve termine fino a 50 miliardi di franchi. Ora il punto è: come agiranno le Banche centrali nei prossimi mesi? La BCE nel meeting di marzo, come era già preannunciato, ha deciso comunque di rialzare i tassi di riferimento di 50 punti. Invece, per quanto riguarda la FED, abbiamo maggiore incertezza per la riunione di questo mese. Se due settimane fa Powell aveva aperto ad un possibile aumento di 50 punti base, ora gli analisti si attendono con maggior probabilità 25bps. Alcuni, inoltre, non prospettano alcun rialzo.

Fonti: S&P Global, Algebris Investments, Bloomberg

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 17.03.2023

  1. Panoramica macro
  2. SVB e Credit Suisse: cosa accade nel sistema bancario
  3. Cina, il motore della crescita mondiale


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group