È arrivato il momento di allungare la duration?

È arrivato il momento di allungare la duration?

In un contesto economico caratterizzato da alta volatilità e performance altalenanti dei mercati azionari, è necessario ricercare opportunità per diversificare il portafoglio. In particolare, è importante sfruttare la riduzione della correlazione tra azionario e obbligazionario, dovuta ai timori di rallentamento economico, intervenendo sulla duration, che torna ad essere un fattore interessante per la costruzione del portafoglio. Dopo anni in cui le obbligazioni, soprattutto quelle a lunga scadenza, avevano perso parte del loro appeal a causa delle politiche monetarie ultra-accomodanti del Covid, la situazione è finalmente cambiata. L’aumento dei tassi di interesse nel 2022 ha, infatti, creato nuove opportunità per gli investitori nel mercato obbligazionario, soprattutto in vista dell’attuale ciclo di riduzione dei tassi da parte della Fed, che ha finalmente tagliato i tassi di mezzo punto. Da tempo abbiamo in portafoglio un particolare strumento obbligazionario, i perpetual bond, titoli che offrono rendimenti più elevati rispetto ai corporate bond senior, a fronte di un profilo di rischio maggiore,  in combinazione con bond convenzionali. Questi strumenti, in cui siamo ancora confident, danno all’emittente la facoltà di rimborsare il capitale in una data prefissata chiamata call date – nell’arco di circa un decennio – e permettono di allungare la duration del portafoglio, offrendo cedole più elevate, caratteristica utile in un contesto di rendimenti in calo.
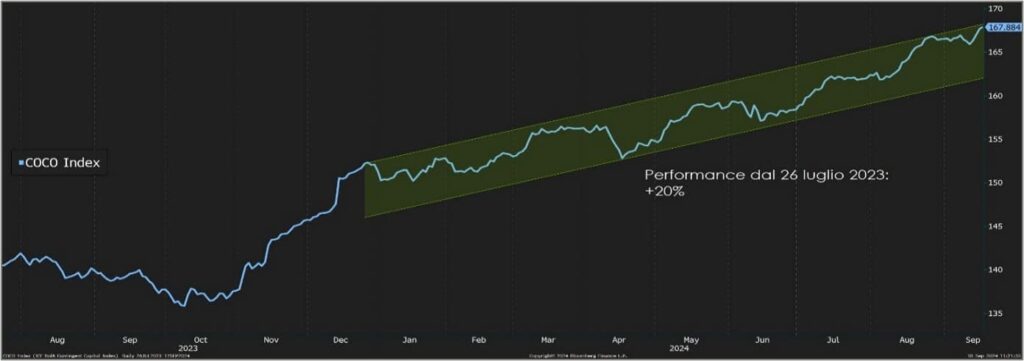
Grafico: Indice CoCo dal 26 luglio 2023 a oggi, Bloomberg L.P.

Analizzando il periodo che va dall’ultima variazione dei tassi da parte della Fed, che coincide con il 26 luglio 2023, possiamo notare un’evidente crescita dell’indice di Bloomberg che raggruppa le performance di alcuni CoCo bond: obbligazioni ibride convertibili che, nel caso l’emittente non dovesse più rispettare determinati criteri di solidità patrimoniale, si trasformerebbero in azioni, a fronte di un maggior rendimento. Riguardo la scelta dell’obbligazione, riteniamo conveniente puntare su obbligazioni investment grade, anche con rating A, emesse da emittenti che promettono il rimborso alla prima data di call e che rispettino determinati criteri. Nella costruzione del nostro portafoglio facciamo molta attenzione alla diverfisicazione settoriale, assumendo posizione su corporate bond, soprattutto del settore utilities  e automotive che staccano una cedola del 4-5%, e su obbligazioni finanziarie, con maggior focus sull’assicurativo, che a fronte di un maggior rischio, stacca una cedola di circa il 6%. In un momento in cui la volatilità è elevata e le prospettive economiche sono deboli, questi bond, anche se presentano limiti di investimento alti, garantiscono cedole corpose e, con una gestione diligente, è possibile costruire un portafoglio diversificato.

Fonti: NS Partners, Bloomberg.

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale

  1. Panoramica mercati
  2. È arrivato il momento di allungare la duration?
  3. La manifattura europea soffre


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group
La gestione attiva può battere il mercato!

La gestione attiva può battere il mercato!

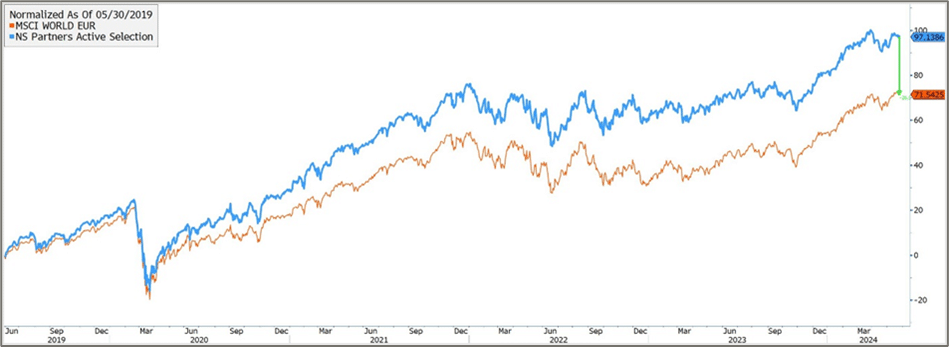
Nel contesto attuale del mercato finanziario, gli investitori sono in costante ricerca di strategie che possano offrire vantaggi competitivi. Una delle strategie più interessanti rispetto all’investimento passivo in indici come l’MSCI World, è l’adozione di una selezione attiva di azioni, che consente una gestione reattiva del portafoglio. Un approccio efficace alla gestione attiva si basa su una profonda comprensione dei rischi e delle potenzialità di crescita delle società. Costruendo portafogli diversificati su un numero circoscritto di titoli azionari, selezionati in base a solidi fondamentali, è possibile adottare due strategie principali: il growth investing, che mira ad aziende con elevato potenziale di crescita, e il value investing, che si concentra su aziende sottovalutate. Il ridotto numero di titoli, inoltre, consente di poter gestire in modo efficace e flessibile il portafoglio, mantenendo un livello ottimale di diversificazione, anche grazie alla possibilità di intervenire tempestivamente alle rotazioni settoriali. Un esempio potrebbe essere la rotazione che abbiamo effettuato durante il periodo post-Covid, nel quale abbiamo sottopesato i titoli “stay at home” rispetto ai titoli dei settori ciclici, definiti “back to normal”, come ad esempio l’industriale e il consumer discretionary. L’obiettivo della nostra strategia è sovraperformare il mercato, a differenza degli indici passivi, che rappresentano una scelta più standardizzata per gli investitori che desiderano una semplice esposizione direzionale ai mercati azionari, accettando la performance media del mercato. Guardando ai dati, possiamo osservare come la nostra strategia sia riuscita a battere l’indice MSCI World nel lungo periodo di circa 26 punti percentuali.

Grafico: Performance strategia attiva contro l’MSCI World in un intervallo di cinque anni, Bloomberg L.P.

La gestione attiva permette, inoltre, di fare aggiustamenti al portafoglio, quando necessari, il che è particolarmente importante in un contesto di mercato denso di incertezze come quello attuale, dove la capacità di reagire rapidamente può fare la differenza. Al contrario, gli indici passivi non offrono lo stesso livello di protezione contro le perdite e potrebbero risultare molto concentrati su pochi settori. Ad esempio, se prendiamo in considerazione l’S&P 500, le Big Tech pesano più del 26%, il che non garantisce, secondo noi, un adeguato livello di diversificazione. In conclusione, la gestione attiva, con la sua flessibilità nell’adattarsi alle condizioni di mercato e l’obiettivo di sovraperformare il mercato, rappresenta una scelta eccellente per gli investitori che cercano di massimizzare i rendimenti e proteggere il capitale.

Fonti: NS Partners, Bloomberg

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 31.05.24

  1. Panoramica mercati
  2. La gestione attiva può battere il mercato!
  3. Riunione bce: taglio dei tassi in arrivo?


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

Una prospettiva sul futuro mercato del silicio

Una prospettiva sul futuro mercato del silicio

Il silicio costituisce il secondo elemento più abbondante della crosta terrestre e trova applicazione in innumerevoli settori: nell’edilizia, nella chimica e nel settore medico. La famosa Silicon Valley, regione nella California meridionale, deriva il suo nome appunto dal silicio. Ad oggi, infatti, lì hanno sede le più importanti aziende High-Tech del mondo, poiché i semiconduttori di silicio risultano una materia prima fondamentale di quasi tutte le componenti elettroniche. Nella sua forma più pura, il silicio, nel 2020 aveva un giro d’affari di circa $3 miliardi, dove tra i principali paesi esportatori troviamo Germania (23,5%), Cina (11,6%), Giappone (11,4%) e Stati Uniti (16.7%); mentre tra i principali importatori al primo posto figura la Cina (12,5%), seguita da Stati Uniti (8,3%) e Corea del Sud (6,2%).

Philadelphia semiconductor index (SOX) 2009-2022

Gli analisti prevedono un tasso di crescita annualizzato di questo semi-metallo di circa il 6% nel periodo 2022-2027. Da un lato l’aumento della domanda di semiconduttori al silicio è stato dettato dal Covid, che ha spinto una repentina digitalizzazione dell’economia, favorendo lo sviluppo di future applicazioni come il 5G e l’Intelligenza Artificiale. Dall’altro, non sarà di meno la sua importanza strategica per quanto riguarda la transizione energetica. Ad esempio, è di settimana scorsa la notizia che un gruppo di importanti aziende, capeggiate da Porsche, investiranno $400 milioni in Group14, un’azienda che punta sullo sviluppo di batterie litio-silicio. Secondo Group14, questa nuova tecnologia permetterà di realizzare batterie il 50% più performanti rispetto alle classiche batterie al litio, fondamentali in ottica di lungo periodo in cui le auto elettriche ne fanno da padrona. Per quanto riguarda il fotovoltaico, invece, i pannelli a semiconduttori al silicio, attualmente, sono circa l’85% dei moduli in commercio, e certamente tra i più efficienti. Nonostante gli ultimi ribassi sui mercati finanziari, che hanno causato una caduta nell’indice di riferimento (SOX) delle principali aziende operanti nei semiconduttori, come si può vedere nel grafico sopra riportato, è comunque chiaro il trend rialzista che dal 2009 ha caratterizzato il settore. Dunque, in futuro, rimane da considerare un rialzo sempre maggiore della richiesta di silicio viste le innumerevoli applicazioni che potrebbe avere in un mondo sempre più tecnologico, digitalizzato e rivolto ad un’economia Green. A testimonianza di ciò, il colosso di semiconduttori taiwanese TSMC ha registrato ricavi in crescita per un +55% da aprile dell’anno scorso.


Fonti: Group14, TradingView (Grafico), EnergoClub, TSMC news, Statista, Mordor Intelligence, OEC

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 13.05.2022

  1. Panoramica macro
  2. Una prospettiva sul futuro mercato del silicio
  3. Un’analisi macroeconomica sulle possibili mosse della BCE


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group