Curva dei rendimenti: implicazioni per il credito

Curva dei rendimenti: implicazioni per il credito

In un contesto di incertezza economica globale, alimentato da conflitti geopolitici e dalle imminenti decisioni delle banche centrali, è essenziale comprendere i segnali del mercato obbligazionario per orientare le scelte d’investimento. Uno degli indicatori più rilevanti di potenziali recessioni è l’inclinazione della curva dei rendimenti, misurata dalla differenza tra il rendimento dei Treasury a 10 e 2 anni. Normalmente, la curva ha una pendenza positiva, poiché gli investitori richiedono rendimenti maggiori per impegni a lungo termine. Tuttavia, storicamente, la curva si è invertita prima di crisi economiche, anticipando spesso turbolenze nei mercati. L’inversione si verifica quando l’economia rallenta, l’inflazione scende e la disoccupazione aumenta, spingendo i mercati a prevedere tagli dei tassi da parte della Fed. In queste fasi di maggiore incertezza, si osserva il cosiddetto “bull steepening“: i rendimenti a breve termine scendono più rapidamente di quelli a lungo termine, riflettendo le aspettative di una politica monetaria più accomodante. Questo fenomeno influisce sugli spread creditizi, poiché gli investitori cercano rifugio in asset di qualità superiore, favorendo titoli investment grade rispetto agli high yield più rischiosi. Di conseguenza, gli spread tra queste due categorie si allargano, con i rendimenti degli investment grade che calano per via della maggiore domanda, mentre gli high yield devono offrire rendimenti più elevati per compensare il rischio percepito.
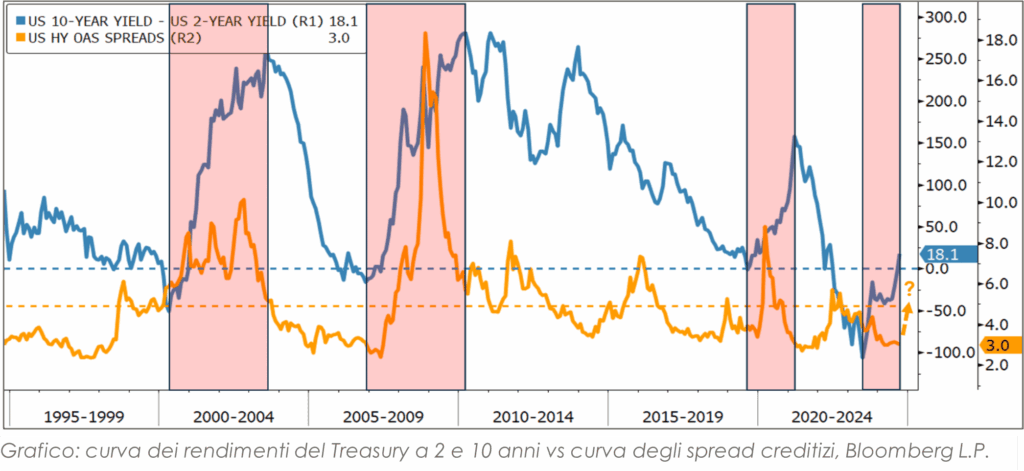
Come mostra il grafico, i periodi di inversione della curva sono spesso seguiti da un forte aumento degli spread di credito. Tuttavia, non è l’inversione a innescare questo movimento, bensì il successivo ripido re-steepening. Un esempio chiave è la crisi del 2008: la curva si invertì nel 2005, ma gli spread esplosero solo nel 2007, quando la curva tornò a salire. A quel punto, gli spread esplosero da un minimo di 240 punti base a un massimo allarmante di 1.830 punti base. Attualmente, la curva dei rendimenti è rimasta invertita per oltre due anni e ha recentemente registrato un re-steepening impressionante di 124 punti base.  Gli spread di credito, tuttavia, sono rimasti relativamente contenuti e si mantengono al di sotto della media storica. Anche se non c’è certezza che la storia si ripeterà e che gli spread raggiungeranno nuovi massimi, è improbabile che rimangano a livelli così compressi, soprattutto considerando le incertezze legate alle imminenti elezioni statunitensi e ai conflitti in corso in Ucraina e in Medio Oriente. In questo contesto, è consigliabile privilegiare titoli di qualità, come gli investment grade, per ridurre il rischio di credito.

Fonti: NS Partners, Bloomberg

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 11.10

  1. Panoramica mercati
  2. Curva dei rendimenti: implicazioni per il credito
  3. Cina: il bazooka spara a salve?


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

La deflazione cinese

La deflazione cinese

In Cina l’IPC di maggio, sotto le aspettative, si è attestato allo 0,2%, in leggera crescita rispetto allo 0,1% del mese di aprile. Anche l’indice dei prezzi di produzione è stato minore del previsto, al -4,6% (grafico sotto rappresentato). Questo stato di deflazione, ovvero di calo dei prezzi, è dovuto a un rallentamento economico, causato da una riduzione sia della domanda domestica che di quella estera.

Le cause del rallentamento economico sono molteplici. Innanzitutto, gli analisti prevedono una lenta ripresa del settore immobiliare, parte sostanziale del PIL cinese. Per supportare la crescita, il governo dovrebbe attuare nuove misure, come favorire l’ottenimento del credito per i richiedenti di mutuo. Ad ogni modo, il Paese sta tentando di allontanarsi dal settore per diversificare l’economia. Inoltre, a maggio c’è stata una contrazione del settore manufatturiero e un rallentamento della crescita dei servizi. La mancanza di produttività economica del Paese può essere in parte attribuita al tasso elevato di disoccupazione giovanile, al 20,8% il mese scorso, che abbassa i consumi. Per favorire la ripresa del Paese, serviranno sia misure fiscali che monetarie. Xi Jinping ha annunciato che il governo introdurrà stimoli fiscali, senza però specificarne il contenuto. Investitori ed economisti speravano in misure più chiare e rapide. La Banca Popolare Cinese ha annunciato un taglio dei tassi d’interesse di 10 punti base, rendendo meno costoso il rimborso del debito, incentivando consumatori e aziende a richiedere prestiti. Ad ogni modo, i mercati si aspettavano un taglio più significativo, dati gli alti livelli di debito e le poche opportunità di lavoro che rendono il popolo cinese resistente alla richiesta di credito. Se il governo dovesse aspettare troppo a lungo prima di implementare le misure necessarie, ci potrebbe essere un crollo nei livelli di confidence, sia dei consumatori, i quali risparmierebbero di più riducendo i consumi, che delle aziende e degli investitori, i quali introdurrebbero meno capitale nel Paese. Il problema è domestico, ma anche estero. Infatti, il rialzo dei tassi negli Stati Uniti e in Europa ha ridotto le esportazioni cinesi. Inoltre, a cause dei rischi posti dalle tensioni geopolitiche, gli investitori esteri richiedono un tasso di crescita particolarmente elevato per immettere capitale nel Paese. Il governo dovrebbe attuare misure per cercare di stabilizzare la posizione cinese nel commercio globale. Gli effetti del rallentamento cinese potranno ridurre l’inflazione nel resto del mondo. Potrebbe calare sia il numero delle importazioni cinesi dagli altri Paesi, che il prezzo delle importazioni degli altri Paesi dalla Cina. La diminuzione dei prezzi per il resto del mondo potrebbe anche avvenire tramite la riduzione dei costi energetici. Infatti, la Cina è l’importatore maggiore di petrolio. Riducendone la domanda a causa di un rallentamento economico, ne ridurrebbe anche il prezzo.


Fonti: Wall Street Journal, Bloomberg

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 23.06.2023

  1. Panoramica macro
  2. La deflazione cinese
  3. Aspettative dei mercati vs. realtà


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

La de-globalizzazione dell’industria automobilistica

La de-globalizzazione dell’industria automobilistica

La globalizzazione è un network di processi economici, sociali, politici e culturali che attraversano i confini nazionali. Nel corso della storia, abbiamo assistito a un incremento del commercio internazionale, di governance sovranazionale e di condivisione di tecnologie. La globalizzazione ha permesso la creazione delle Global Value Chains, ovvero catene di fornitura e produzione frammentate tra diversi luoghi, rese possibili dalla specializzazione dei paesi. Le aziende scelgono i luoghi di approvvigionamento o manifattura in base ai costi minori, per essere più efficienti e competitive. Di conseguenza, la globalizzazione porta vari benefici, quali innovazione, comunicazione e crescita economica, supportata dall’aumento della produttività.

Ad oggi, assistiamo alla de-globalizzazione, che consiste nella riduzione delle connessioni finanziarie ed economiche tra paesi. Gli eventi che disturbano l’economia mondiale inducono le aziende ad avvicinare le catene di fornitura e ridurre le Global Value Chains. Questo viene svolto tramite il nearshoring, il trasferimento della produzione o della fornitura in paesi più vicini, il reshoring, il trasferimento nel proprio paese, e il friendshoring, il trasferimento in nazioni alleate. Negli ultimi anni, svariate crisi globali hanno creato disturbi alle catene di fornitura, riducendo la crescita del commercio internazionale (grafico sopra rappresentato). Innanzitutto, la pandemia ha causato la chiusura di fabbriche e la difficoltà dei trasporti. Inoltre, la guerra in Ucraina e la conseguente crisi energetica hanno incrementato i costi di produzione, e ridotto l’accesso delle aziende al mercato russo. Infine, le tensioni tra Stati Uniti e Cina hanno portato all’aumento dei dazi. L’industria automobilistica è stata particolarmente influenzata da questi eventi. La chiusura della Cina e la carenza di semiconduttori hanno portato i produttori di auto a ridurre la propria dipendenza dal paese, nonostante il rischio di aumento dei costi spostando la produzione. Per esempio, Volkswagen ha reindirizzato la propria attenzione sugli Stati Uniti, con lo scopo di raddoppiare la propria quota di mercato concentrandosi sui veicoli elettrici. Recentemente, gli Stati Uniti hanno discriminato le aziende automobilistiche estere tramite l’Inflation Reduction Act. Il decreto riduce la capacità delle aziende europee, che ad oggi esportano $39 miliardi di automobili al paese, di competere con quelle americane. Questo ambiente protezionistico potrebbe tutelare le aziende dalla dipendenza dai mercati esteri e da rischi geopolitici. Ad ogni modo, diminuisce il commercio internazionale, aumenta i costi e riduce efficienza e competizione, limitando i benefici della globalizzazione. Questa settimana, il Fondo Monetario Internazionale ha specificato nella sua relazione sulla crescita mondiale che le nazioni devono sforzarsi per mantenere l’integrazione dell’economia globale.

Fonti: McKinsey, Forbes, NS Partners, The Wall Street Journal, The Economist, World Economic Forum, FMI

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 14.04.2023

  1. Panoramica macro
  2. La de-globalizzazione dell’industria automobilistica
  3. La Cina chiama gli investitori esteri


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

SVB e Credit Suisse: cosa accade nel sistema bancario

SVB e Credit Suisse: cosa accade nel sistema bancario

Questa settimana gli indici azionari hanno registrato un significativo aumento dei livelli di volatilità, con il VIX, rappresentativo della borsa americana, che ha quasi toccato 27 punti, un massimo da oltre tre mesi. Il focus delle perdite ha riguardato il settore bancario globale: ad esempio il FTSE MIB in alcune sedute ha segnato discese superiori al 4%, con il fallimento della Silicon Valley Bank e le difficoltà di Credit Suisse come principali driver di mercato.

SVB, da un lato, non dovrebbe rappresentare un rischio di contagio a livello globale. In particolare, i clienti di SVB erano prevalentemente start up e i livelli di crescita dei propri depositi tra 2019 e 2022 sono saliti molto di più rispetto a quelli di altre banche (grafico sopra rappresentato). Questo perché nell’era dei tassi a zero le start up, nonché le società di venture capital, hanno ricevuto flussi di liquidità molto importanti dagli investitori, che a loro volta sono stati depositati soprattutto presso questa banca. Nelle settimane scorse tuttavia le start up hanno dovuto fare dei prelievi per sostenere le proprie attività e alcuni investitori hanno lanciato un messaggio di attenzione in relazione ai problemi di liquidità di SVB, scatenando così un “bank run” (in gergo, corsa agli sportelli). SVB ha dovuto così realizzare le perdite sui titoli di Stato detenuti (soprattutto a lunga scadenza), andando in default. Tuttavia secondo alcuni analisti i requisiti patrimoniali delle banche europee sono ampiamente rispettati, confermando la solidità del comparto. Le banche sistemiche, inoltre, sono frequentemente soggette a stress test a differenza delle altre come SVB e dal 2008 ad oggi hanno migliorato notevolmente la qualità dei propri asset. Il caso Credit Suisse, invece, pur avendo una situazione critica dal punto di vista del business, si è trasformato più in una crisi di fiducia che di bilancio. La Saudi National Bank, prima azionista del Gruppo svizzero, qualche giorno fa ha dichiarato di non avere spazio per iniettare nuova liquidità e la banca da tempo sta riscontrando diversi problemi di gestione. Ma la SNB (Banca Nazionale Svizzera) è intervenuta prontamente per sostenere l’istituto, con prestiti a breve termine fino a 50 miliardi di franchi. Ora il punto è: come agiranno le Banche centrali nei prossimi mesi? La BCE nel meeting di marzo, come era già preannunciato, ha deciso comunque di rialzare i tassi di riferimento di 50 punti. Invece, per quanto riguarda la FED, abbiamo maggiore incertezza per la riunione di questo mese. Se due settimane fa Powell aveva aperto ad un possibile aumento di 50 punti base, ora gli analisti si attendono con maggior probabilità 25bps. Alcuni, inoltre, non prospettano alcun rialzo.

Fonti: S&P Global, Algebris Investments, Bloomberg

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 17.03.2023

  1. Panoramica macro
  2. SVB e Credit Suisse: cosa accade nel sistema bancario
  3. Cina, il motore della crescita mondiale


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

La riapertura cinese e l’inflazione

La riapertura cinese e l’inflazione

Se nel 2022 il Pil cinese è cresciuto del 3%, segnando una delle performance più deboli degli ultimi 10 anni (a causa soprattutto degli effetti della politica zero Covid, del crollo del settore immobiliare e di una debole domanda estera), lo stesso non si potrà dire per il 2023. Con la riapertura del Paese, grazie a una serie di norme introdotte a dicembre, l’economia del Dragone dovrebbe tornare a crescere in maniera più significativa rispetto all’anno appena trascorso (il Politburo ha stimato una crescita del Pil del 5%). Ma quale potrebbe essere l’impatto di questa apertura sull’inflazione? La risposta a tale domanda è tutt’altro che semplice. Per molti analisti la riapertura della Cina potrebbe essere “inflazionistica” per via di un aumento dei consumi, di una possibile carenza del personale e per un incremento della volatilità dei prezzi delle materie prime.  Innanzitutto a causa dei continui lockdown degli ultimi tre anni, le famiglie cinesi hanno ora molto denaro nei loro conti correnti. Questo tesoro è stimato a 14,8 trilioni di RMB. Di conseguenza, una domanda repressa, i tassi sui mutui e sui prestiti a livelli bassi e l’elevato risparmio potrebbero stimolare di nuovo i consumi.

Valore totale dei conti correnti delle famiglie cinesi (2016-2022)

Inoltre, nel Paese asiatico il mercato del lavoro potrebbe essere interrotto da nuove ondate di Covid. Uno studio ha mostrato che con i vaccini cinesi Sinovac e Sinopharm (i più somministrati in Cina), rispetto a quelli occidentali, si ha il doppio delle possibilità di riammalarsi di Covid-19. Con queste premesse, alcuni analisti stimano che, a seguito dell’allentamento delle politiche zero-Covid e con i festeggiamenti del Capodanno cinese, i casi di nuovi positivi potrebbero tornare a crescere. Le aziende, in particolare quelle manifatturiere, dovrebbero così cercare nuovo personale per coprire le assenze per malattia. Ciò renderebbe il mercato del lavoro molto instabile e di conseguenza si verificherebbero problemi legati all’offerta (quest’ultima potrebbe non tenere il passo della domanda). Infine l’esplosione del gasdotto Nordstream e le continue sanzioni da parte dell’Occidente contro la Russia hanno reindirizzato verso la Cina l’esportazione del petrolio russo. La Cina sta avendo un vantaggio in quanto può acquistare petrolio a prezzi scontati rispetto a quelli mondiali. Questo vale anche per tutte le materie prime, ma poiché la Russia ne è il più grande esportatore al mondo e la Cina il più grande importatore, i prezzi delle materie prime potrebbero essere più volatili. Secondo altri analisti, invece, i benefici che si otterranno a favore delle supply chain faranno in modo che la riapertura non farà surriscaldare l’economia e con la riduzione dei colli di bottiglia i prezzi calerebbero. Si veda infatti come dal culmine della pandemia, quando i noli marittimi erano aumentati fino a 10 volte, i flussi di traffico nei porti si stiano normalizzando. Dunque ancora non è ben chiaro quale sarà l’impatto della riapertura cinese, ma potrebbe essere uno degli eventi macroeconomici più importanti di questo 2023.

Fonti: Gavekal Research, Statista,J.P.Morgan, NS Partners

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 27.01.2023

  1. Panoramica macro
  2. La riapertura cinese e l’inflazione
  3. Il futuro dei computer quantistici


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

Cina, una scommessa o terra di opportunità?

Cina, una scommessa o terra di opportunità?

La Cina, considerata una delle maggiori aree economiche mondiali, ha registrato una crescita del Pil molto più debole rispetto a quella prevista, la cui stima era del 5,5% a inizio anno. La sua riduzione è in larga parte dovuta ai timori per una recessione globale, gli effetti duraturi della pandemia e la politica zero Covid. Le ferree misure di sicurezza hanno infatti, rallentato la crescita e la produzione, facendo salire il tasso di disoccupazione (quella giovanile è oggi stimabile attorno al 20%). Inoltre non bisogna trascurare che il 28% del Pil cinese dipende dal mercato immobiliare; quest’ultimo negli ultimi anni è in forte sofferenza. Infatti a causa dei ritardi nell’esecuzione dei lavori, con gli acquirenti di case che non vogliono più pagare i mutui, i prezzi degli immobili sono crollati del 15% negli ultimi tre anni.

Andamento Pil Cina

Nonostante l’attuale rallentamento economico, la Cina ha registrato lo scorso giugno un surplus commerciale (differenza tra valore delle esportazioni e delle importazioni) pari a 100 miliardi di dollari circa, il valore più elevato di sempre. L’export è infatti salito a 331 miliardi, il 18% in più di giugno 2021. Ad aiutare il boom dell’export sono stati principalmente un aumento della domanda di prodotti elettronici e delle auto (+ 30%). Gli economisti temono, tuttavia, che la Cina possa aver raggiunto la fine di questo periodo di rapida crescita delle esportazioni. Infatti, nonostante i costi di spedizione dei container si siano ridotti, i consumatori americani ed europei, alle prese con economie deboli, stanno riducendo gli acquisti di beni (anche importati), causando quella che potrebbe diventare una contrazione delle esportazioni. Nonostante ciò, un ulteriore aspetto a favore dell’economia cinese da non trascurare, è il fatto che Xi Jinping voglia trasformare il Renminbi in una vera valuta di riserva, proprio come il Dollaro. Per questo, durante la pandemia, la Cina ha preferito contenere lo stimolo monetario piuttosto che inondare di liquidità il mercato, come ha fatto l’occidente. La strategia ha funzionato visto che il peso del renmimbi sulle transazioni internazionali è salito dall’1 per cento del 2018 al 3% circa attuale seppur ben lontano dal 41 per cento del dollaro e dal 37% dell’euro. Gli ultimi due anni sono stati però molto difficili per le società cinesi, in particolare quelle tecnologiche, con l’indice Hang Seng Tech che ha perso il 50% circa dai massimi di Febbraio 2021.

A zavorrare le società sono stati: la regolamentazione sulle azioni tech, il rischio di delisting delle società cinesi dai listini americani e lo scarso stimolo monetario realizzato dalla Banca del Popolo.

Ora sarà fondamentale capire quali saranno i nuovi futuri scenari del Paese, che trapeleranno durante il ventesimo congresso del Partito Comunista cinese, che inizierà domenica 16 ottobre, a Pechino.

Fonti: Statista, ilfattoquotidiano, WallstreetIitalia.

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 07.10.2022

  1. Panoramica macro
  2. La nuova ascesa del Fixed-Income?
  3. Cina, una scommessa o terra di opportunità?


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

Obbligazioni e rendimenti, l’anno della svolta?

Obbligazioni e rendimenti, l’anno della svolta?

I rendimenti obbligazionari hanno toccato i massimi livelli. Ciò rappresenta un’altra causa di rallentamento per il mercato azionario, il quale ha faticato a trovare spazio quest’anno in vista dell’alta inflazione e del possibile scenario recessivo ormai delineatosi. Quando i tassi di interesse erano ai minimi storici, ad esempio successivamente alla crisi del 2008 e dopo la pandemia, era facile per gli investitori giustificare l’immissione di denaro nel mercato azionario, relativamente rischioso, ma con rendimenti elevati. Oggi questa dinamica è stata capovolta. I rendimenti obbligazionari sono saliti ai massimi quest’anno a seguito dei rapidi aumenti dei tassi d’interesse della Fed e della Bce e il mercato si chiede se davvero valga ancora la pena investire nell’azionario. Meno del 16% delle azioni dell’S&P 500 ha dividend Yield superiori al rendimento del Treasury a due anni. Meno del 20% ha invece dividend Yield superiori ai Treasury a 10 anni. Questi numeri segnano il livello più basso dal 2006. Dal grafico sottostante si può notare anche l’inversione della curva dei rendimenti dei Treasury a 2 e 10 anni, sintomo di una possibile recessione.

Rendimento 2 e 10 anni Treasury americano

Per quanto riguarda le obbligazioni societarie, oggi potrebbe essere preferibile incrementare le esposizioni al credito Investment Grade di alta qualità. Esaminando gli effetti sulle aziende, si nota che fortunatamente per gli investitori obbligazionari, le probabilità di default nel 2022 sono rimaste generalmente basse, mentre le dinamiche di ricavi e utili si sono dimostrate solide. Gli spread sono aumentati per gli Investment Grade sia in USA che in Europa, e in modo più accentuato nel mercato High Yield, ma con un diverso peso, rispecchiando un quadro divergente; quest’ultimo sconta una maggiore probabilità di recessione in Europa e il termine del sostegno del programma di acquisti della Bce. Il settore bancario ed energetico dovrebbero continuare a generare alti rendimenti. Entrambi riusciranno a trasferire l’elevato costo del lavoro, contribuendo a conservare i loro margini.  Anche il settore delle telecomunicazioni e dei cavi può essere una valida soluzione secondo un’analisi condotta da Franklin Templeton Investments. Di conseguenza privilegiare i titoli Investment Grade, con duration basse per evitare un eccessivo rischio di prezzo e facendo molta attenzione all’esposizione creditizia e settoriale dell’emittente, può essere una valida alternativa al solo investimento in equity. Anche i titoli di Stato sono da considerare, sia per quanto riguarda i rendimenti, con il Treasury a 10 anni che rende attualmente il 3,5%, il Bund quasi 2% e il Btp più del 4%, sia per il minore impatto fiscale.

Fonti: Fred, Wall Street Journal, J.P. Morgan AM

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 23.09.2022

  1. Panoramica macro
  2. Obbligazioni e rendimenti, l’anno della svolta?
  3. I principali partner commerciali della Cina


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

Cina: il vero competitor dell’Occidente

Cina: il vero competitor dell’Occidente

Nel 2020 e nel 2021 la Cina ha ridotto il gap economico con gli Stati Uniti con tassi di crescita del PIL rispettivamente del +2,3% e del +8,1%, ma il Fondo Monetario Internazionale per il 2022 sta tagliando le stime: dalla precedente rilevazione del +5,7%, a Gennaio ha previsto un più moderato +4,8%. La ragione risiede nelle principali componenti che hanno influito sulla forte crescita negli ultimi anni, ovvero le esportazioni e gli investimenti delle State Owned Enterprises, che in futuro dovrebbero normalizzarsi. Invece le vendite al segmento retail, quindi i consumi dei privati, hanno registrato dati più deludenti. Nel 2021 è stato segnato solo un +1,7%.

PIL cinese: breakdown per componente

Con il round delle stringenti normative che hanno colpito soprattutto le big della tecnologia ed il settore dell’istruzione privata, ora il colosso asiatico punta ad una crescita economica di maggiore qualità, focalizzandosi maggiormente sui consumi dei privati. Da un lato, dunque, l’obiettivo del Governo sarebbe quello di ridurre i costi che pesano maggiormente sui nuclei familiari. Ad esempio, è stato stimato che a Shanghai, in media, le famiglie spendono più del 70% del proprio reddito per l’istruzione dei figli. Dall’altro lato, invece, il focus sarà quello di rafforzare la middle class e formare le nuove figure professionali del futuro, in vista della trasformazione tecnologica e digitale dell’economia. Secondo uno studio oggi la Middle Class conta circa 340 milioni di persone, ma già entro il 2025 si potrebbe arrivare a 500 milioni. Per portare avanti le proprie politiche economiche il colosso asiatico, inoltre, può contare su una situazione ben diversa rispetto all’Occidente. Mentre negli Stati Uniti la Federal Reserve sta per avviare il ciclo di rialzi dei tassi, la Banca centrale cinese, ovvero la People’s Bank of China, ha ancora spazio manovra. A fronte del sell off causato dalle tensioni in Ucraina, la PBOC ha fatto un’importante iniezione di liquidità nel mercato del credito a breve termine, che è stata una delle più corpose dal 2020. In relazione alle ultime vicende geopolitiche si dovrebbe tenere in considerazione anche la contrapposizione con l’Occidente. Di recente Gazprom ha siglato un accordo strategico di lungo termine con la China National Petroleum per la fornitura di gas nei prossimi 25 anni, mentre la Cina, come parte dell’iniziativa “Belt-and-Road”, da tempo eroga finanziamenti alla Russia per supportare più di 60 progetti di investimento in diversi settori, incluso anche l’Oil &Gas. Riteniamo quindi che l’economia cinese rimanga un’area interessante per migliorare la diversificazione di portafoglio, ma la complessità dell’investimento richiede l’affidamento a gestori locali attivi, che facciano selezione di aziende e settori con posizioni lunghe e corte.


Fonti: NS Partners Research, Bloomberg, Wall Street Journal, scmp.it, menafn.com

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 25.02.2022

  1. Panoramica macro
  2. Cina: il vero competitor dell’Occidente


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group