Curva dei rendimenti: implicazioni per il credito

Curva dei rendimenti: implicazioni per il credito

In un contesto di incertezza economica globale, alimentato da conflitti geopolitici e dalle imminenti decisioni delle banche centrali, è essenziale comprendere i segnali del mercato obbligazionario per orientare le scelte d’investimento. Uno degli indicatori più rilevanti di potenziali recessioni è l’inclinazione della curva dei rendimenti, misurata dalla differenza tra il rendimento dei Treasury a 10 e 2 anni. Normalmente, la curva ha una pendenza positiva, poiché gli investitori richiedono rendimenti maggiori per impegni a lungo termine. Tuttavia, storicamente, la curva si è invertita prima di crisi economiche, anticipando spesso turbolenze nei mercati. L’inversione si verifica quando l’economia rallenta, l’inflazione scende e la disoccupazione aumenta, spingendo i mercati a prevedere tagli dei tassi da parte della Fed. In queste fasi di maggiore incertezza, si osserva il cosiddetto “bull steepening“: i rendimenti a breve termine scendono più rapidamente di quelli a lungo termine, riflettendo le aspettative di una politica monetaria più accomodante. Questo fenomeno influisce sugli spread creditizi, poiché gli investitori cercano rifugio in asset di qualità superiore, favorendo titoli investment grade rispetto agli high yield più rischiosi. Di conseguenza, gli spread tra queste due categorie si allargano, con i rendimenti degli investment grade che calano per via della maggiore domanda, mentre gli high yield devono offrire rendimenti più elevati per compensare il rischio percepito.
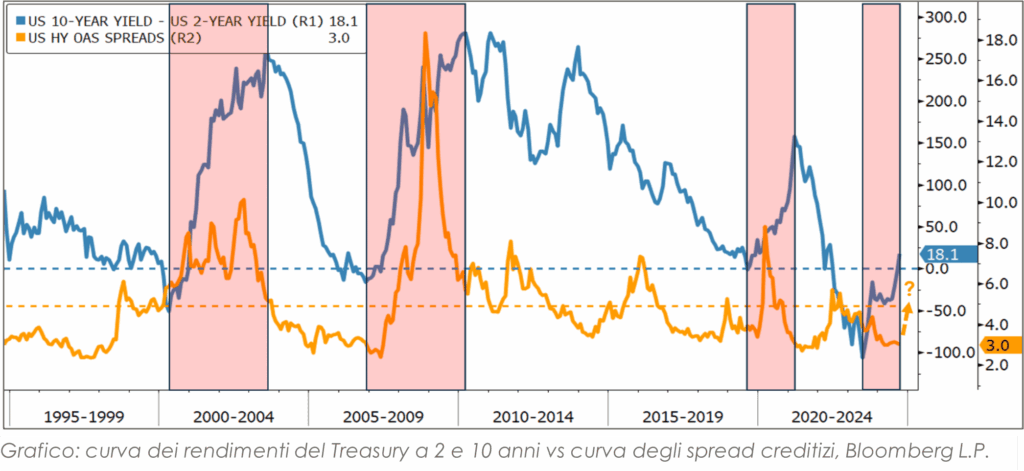
Come mostra il grafico, i periodi di inversione della curva sono spesso seguiti da un forte aumento degli spread di credito. Tuttavia, non è l’inversione a innescare questo movimento, bensì il successivo ripido re-steepening. Un esempio chiave è la crisi del 2008: la curva si invertì nel 2005, ma gli spread esplosero solo nel 2007, quando la curva tornò a salire. A quel punto, gli spread esplosero da un minimo di 240 punti base a un massimo allarmante di 1.830 punti base. Attualmente, la curva dei rendimenti è rimasta invertita per oltre due anni e ha recentemente registrato un re-steepening impressionante di 124 punti base.  Gli spread di credito, tuttavia, sono rimasti relativamente contenuti e si mantengono al di sotto della media storica. Anche se non c’è certezza che la storia si ripeterà e che gli spread raggiungeranno nuovi massimi, è improbabile che rimangano a livelli così compressi, soprattutto considerando le incertezze legate alle imminenti elezioni statunitensi e ai conflitti in corso in Ucraina e in Medio Oriente. In questo contesto, è consigliabile privilegiare titoli di qualità, come gli investment grade, per ridurre il rischio di credito.

Fonti: NS Partners, Bloomberg

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 11.10

  1. Panoramica mercati
  2. Curva dei rendimenti: implicazioni per il credito
  3. Cina: il bazooka spara a salve?


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

Il settore automotive gira a folle

Il settore automotive gira a folle

Nell’ultimo periodo, i titoli azionari legati al settore automobilistico hanno mostrato una certa volatilità, a causa delle crescenti difficolta del comparto. Il settore in Germania aveva mostrato una ripresa in Settembre, ma è stato un risultato estemporaneo. È probabilmente prematuro considerare risolta la crisi in corso: infatti, se ci soffermiamo alle aziende europee, notiamo come queste siano afflitte dalle medesime difficoltà.  Parliamo di una domanda indebolita, costi di produzione elevati (anche legati ai maggiori costi delle materie prime), le sfide legate alla transizione verso i veicoli elettrici ed una preoccupante competizione che arriva da Cina e Corea. Questo netto rallentamento è riscontrabile nell’andamento dei principali titoli europei del comparto, come Volkswagen, Stellantis, che subiscono una perdita double digit da inizio anno.

Grafico: confronto performance da inizio anno di Stellantis, Toyota e Volkswagen, Bloomberg L.P.

Un’economia europea in rallentamento ed un contesto economico più competitivo, ha spinto le case automobilistiche a rivedere le loro previsioni per il 2024. Stellantis, ad esempio, ha recentemente annunciato una riduzione della produzione e un aumento delle spese per incentivi promozionali, manovre mirate a stimolare le vendite in un mercato sempre più frammentato. Tuttavia, il margine operativo del gruppo è sceso al 5,5%-7% per l’anno in corso, ben al di sotto delle precedenti previsioni che si attestavano su una percentuale a due cifre. L’Unione Europea , per far fronte a quello che definisce un “vantaggio produttivo” delle aziende automobilistiche cinesi, sta pensando di imporre dei dazi fino al 45% sulle auto elettriche prodotte in Cina. Questa misura, applicata per i prossimi cinque anni, mira a proteggere i produttori europei dalla concorrenza dei veicoli cinesi sovvenzionati, nonostante le preoccupazioni per possibili rappresaglie commerciali da parte di Pechino. In conclusione, non è affatto scontato che i settori ciclici, come quello automotive, possano performare positivamente in un contesto di riduzione dei tassi di interesse. Un fattore chiave che penalizza l’industria automobilistica europea è il differenziale di costi di produzione, che si attesta a circa il 30% in più rispetto alla Cina. Questo divario competitivo è ulteriormente aggravato dal predominio cinese sia nella produzione di veicoli elettrici, sia nel controllo delle materie prime essenziali per le batterie, come litio e cobalto. Di fronte a questa situazione, è cruciale che l’Europa implementi politiche fiscali comuni e coordinate per rafforzare la propria autonomia produttiva nel settore delle auto elettriche. Probabilmente ci troviamo di fronte all’inizio di una nuova stagione di consolidamento, con fusioni tra grandi player del settore, o con la firma di nuove partnership, tutte operazioni volte ad aumentare l’innovazione e a creare sinergie al fine di incrementare nuovamente la redditività.

Fonti: Bloomberg, Reuters

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale

  1. Panoramica mercati
  2. Il settore automotive gira a folle
  3. Mercato resiliente contro il conflitto in medio oriente


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group
È arrivato il momento di allungare la duration?

È arrivato il momento di allungare la duration?

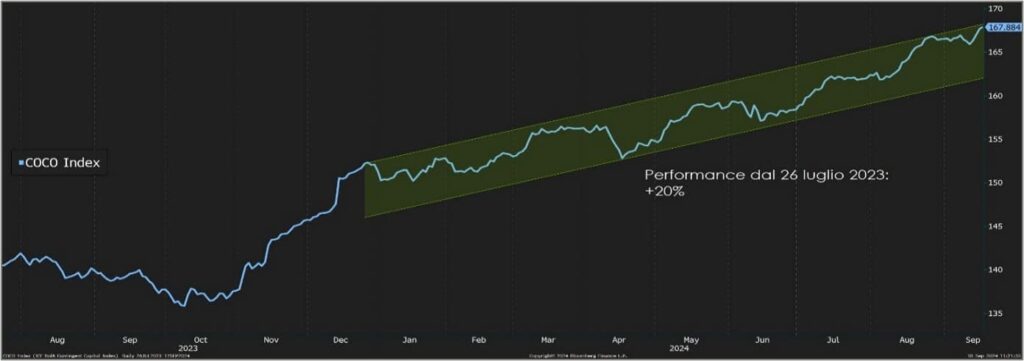
In un contesto economico caratterizzato da alta volatilità e performance altalenanti dei mercati azionari, è necessario ricercare opportunità per diversificare il portafoglio. In particolare, è importante sfruttare la riduzione della correlazione tra azionario e obbligazionario, dovuta ai timori di rallentamento economico, intervenendo sulla duration, che torna ad essere un fattore interessante per la costruzione del portafoglio. Dopo anni in cui le obbligazioni, soprattutto quelle a lunga scadenza, avevano perso parte del loro appeal a causa delle politiche monetarie ultra-accomodanti del Covid, la situazione è finalmente cambiata. L’aumento dei tassi di interesse nel 2022 ha, infatti, creato nuove opportunità per gli investitori nel mercato obbligazionario, soprattutto in vista dell’attuale ciclo di riduzione dei tassi da parte della Fed, che ha finalmente tagliato i tassi di mezzo punto. Da tempo abbiamo in portafoglio un particolare strumento obbligazionario, i perpetual bond, titoli che offrono rendimenti più elevati rispetto ai corporate bond senior, a fronte di un profilo di rischio maggiore,  in combinazione con bond convenzionali. Questi strumenti, in cui siamo ancora confident, danno all’emittente la facoltà di rimborsare il capitale in una data prefissata chiamata call date – nell’arco di circa un decennio – e permettono di allungare la duration del portafoglio, offrendo cedole più elevate, caratteristica utile in un contesto di rendimenti in calo.

Grafico: Indice CoCo dal 26 luglio 2023 a oggi, Bloomberg L.P.

Analizzando il periodo che va dall’ultima variazione dei tassi da parte della Fed, che coincide con il 26 luglio 2023, possiamo notare un’evidente crescita dell’indice di Bloomberg che raggruppa le performance di alcuni CoCo bond: obbligazioni ibride convertibili che, nel caso l’emittente non dovesse più rispettare determinati criteri di solidità patrimoniale, si trasformerebbero in azioni, a fronte di un maggior rendimento. Riguardo la scelta dell’obbligazione, riteniamo conveniente puntare su obbligazioni investment grade, anche con rating A, emesse da emittenti che promettono il rimborso alla prima data di call e che rispettino determinati criteri. Nella costruzione del nostro portafoglio facciamo molta attenzione alla diverfisicazione settoriale, assumendo posizione su corporate bond, soprattutto del settore utilities  e automotive che staccano una cedola del 4-5%, e su obbligazioni finanziarie, con maggior focus sull’assicurativo, che a fronte di un maggior rischio, stacca una cedola di circa il 6%. In un momento in cui la volatilità è elevata e le prospettive economiche sono deboli, questi bond, anche se presentano limiti di investimento alti, garantiscono cedole corpose e, con una gestione diligente, è possibile costruire un portafoglio diversificato.

Fonti: NS Partners, Bloomberg.

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale

  1. Panoramica mercati
  2. È arrivato il momento di allungare la duration?
  3. La manifattura europea soffre


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group
Europa: servono più investimenti e unione

Europa: servono più investimenti e unione

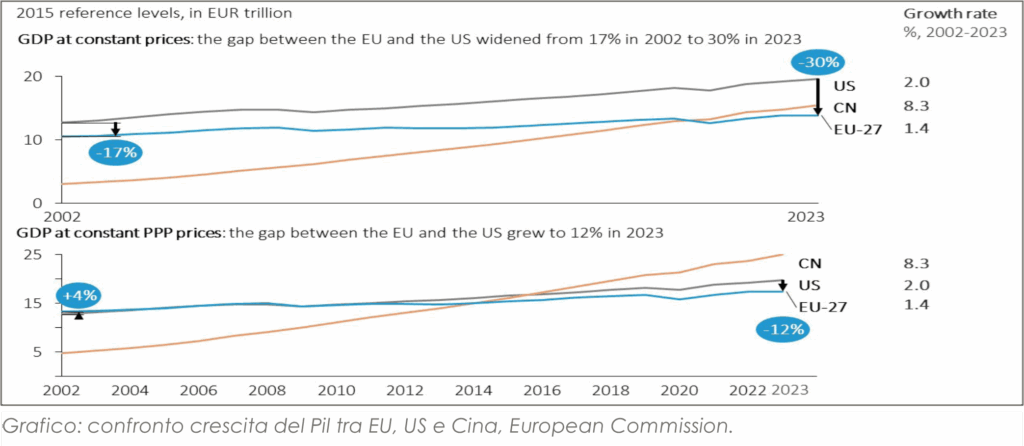
Negli ultimi anni, l’Europa si è trovata ad affrontare le sfide economiche e geopolitiche più complesse della sua storia recente. Il vecchio modello basato sul gas russo a basso costo e sul libero commercio globale sta rapidamente svanendo, lasciando il continente in una posizione di debolezza rispetto a Stati Uniti e Cina. Dal 2000, il PIL pro capite dell’UE, in termini reali, è inferiore di circa un terzo rispetto a quello degli Stati Uniti, e circa il 70% di questo divario è attribuibile alla minore produttività. A differenza degli USA, che godono di facile accesso a risorse tecnologiche ed energetiche, e della Cina, forte nella manifattura e nel controllo delle risorse, l’Europa affronta una significativa dipendenza da varie materie prime e una carenza di infrastrutture tecnologiche adeguate. Il recente report di Draghi mette in luce problemi che l’Europa conosce da tempo, ma che non si sono voluti risolvere in maniera unitaria. Dal grafico si nota che l’Europa cresce più lentamente degli Stati Uniti del 30% e ciò è dovuto soprattutto alla mancanza di investimenti in digitalizzazione in Europa, che sta trainando le maggiori economie. A ciò contribuiscono anche le crescenti tensioni geopolitiche che stanno inevitabilmente rallentando il commercio globale, che ammonta a quasi il 45% del Pil europeo.

La questione dell’energia in Europa, poi, è cruciale: le aziende europee pagano prezzi dell’energia molto più alti rispetto ai concorrenti americani, una differenza che pesa fortemente sulla competitività. L’ex Premier cerca di offrire delle soluzioni per colmare il gap che separa l’Europa da US e Cina, ponendo l’accento su ingenti investimenti, fino a 800 miliardi di euro l’anno, per sostenere l’innovazione e rafforzare la competitività. Questi investimenti richiedono un impegno politico straordinario e una cooperazione tra i Paesi europei, non facile da realizzare, soprattutto per le resistenze, ad esempio, della Germania, contraria a dover pagare il debito degli altri Paesi europei. Però non dimentichiamoci che in Europa abbiamo già dei player molto importanti e il know-how non ci manca e che si dovrebbe continuare a creare campioni europei nei diversi settori. Un esempio è rappresentato da ASML Holding, un’azienda olandese che riveste un ruolo cruciale nella catena globale di approvvigionamento dei semiconduttori. ASML è l’unica realtà al mondo in grado di produrre macchinari per la litografia estremamente avanzati, indispensabili per la produzione di chip di ultima generazione. Nel settore farmaceutico, spicca Novo Nordisk, recentemente salita alla ribalta per lo sviluppo di farmaci innovativi per il trattamento dell’obesità, consolidando ulteriormente la sua leadership globale nel campo delle malattie metaboliche e del diabete.

Fonti: Bloomberg, Reuters, Commissione Europea.

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale

  1. Panoramica mercati
  2. Europa: servono più investimenti e unione
  3. L’inflazione usa al centro dei riflettori


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group
Gli indici passivi chiedono diversificazione!

Gli indici passivi chiedono diversificazione!

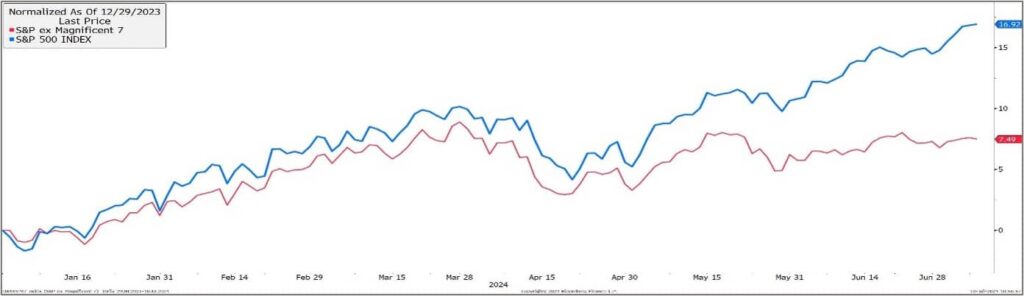
L’eccessiva polarizzazione di performance nei principali indici passivi sta emergendo come una preoccupazione crescente per gli investitori globali. Questa tendenza è evidente nei maggiori indici americani, europei e mondiali, quali l’S&P 500, lo Stoxx 600 e l’MSCI World. Negli Stati Uniti, l’S&P 500 è dominato da un piccolo gruppo di grandi aziende tecnologiche. Apple, Microsoft, Amazon, Meta e Nvidia rappresentano più del 27% dell’intero indice, il che è preoccupante. Nel primo semestre di quest’anno, il divario tra l’S&P 500 e la sua controparte equally weighted è arrivato ai massimi di 15 anni, fino al 10,21%, alimentato dal contributo delle Magnifiche 7; infatti, senza Nvidia, l’S&P 500 sarebbe cresciuto del 10% da inizio anno, mentre escludendo le Magnifiche 7, sarebbe cresciuto del 7,5%, a fronte di una crescita effettiva di quasi il 17%. Questi dati alimentano le preoccupazioni che il rally tecnologico potrebbe dissiparsi, se il sentiment su queste aziende dovesse cambiare, e una caduta di questi titoli porterebbe a conseguenze enormi per l’indice – un crollo di Nvidia del 10% potrebbe causare una perdita di circa lo 0,7% per l’indice, a parità di altre condizioni –.

Grafico: Spread tra le performance dell’S&P 500 con e senza le Magnifiche 7, Bloomberg L.P.

In Europa, l’indice Stoxx 50 mostra una polarizzazione meno marcata rispetto agli Stati Uniti, ma comunque significativa. Le grandi società come ASML, SAP e LVMH detengono da sole più del 20% dell’indice. Sicuramente una forte dipendenza da poche società, ma meno rilevante rispetto all’S&P 500. Ad ogni modo, un calo delle vendite nel settore dei semiconduttori influenzerebbe significativamente l’indice europeo: un eventuale crollo del 10% di ASML, sulla quale l’indice investe la quota maggiore del suo portafoglio – più del 10% -, potrebbe teoricamente portare a una perdita di circa l’1% per l’indice. A livello globale, invece, l’indice MSCI World, che rappresenta le performance di mercati sviluppati in tutto il mondo, è anch’esso altamente polarizzato. Le stesse grandi aziende tecnologiche statunitensi che dominano l’S&P 500 hanno un peso considerevole anche nell’MSCI World, circa il 20% del totale. Questo indice è quindi esposto non solo agli eventi economici globali, ma anche alle specifiche dinamiche di mercato delle principali aziende tecnologiche americane. In conclusione, è opportuno prendere coscienza del fatto che la performance degli indici potrebbe non riflettere accuratamente lo stato dell’economia più ampia, poiché è fortemente influenzata da un piccolo numero di aziende. È essenziale monitorare attentamente la composizione degli indici e considerare strategie di diversificazione più efficaci per mitigare i rischi associati alla concentrazione elevata.

Fonti:

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale

  1. Panoramica mercati
  2. Gli indici passivi chiedono diversificazione!
  3. Prospettive incoraggianti per le commodities


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group
Il punto sui mercati

Il punto sui mercati

Negli ultimi mesi, i mercati finanziari globali hanno mostrato una volatilità significativa, influenzati dalle mutevoli aspettative sulle politiche monetarie della BCE e da altri eventi macroeconomici rilevanti. La Banca Centrale Europea, infatti, ha annunciato un taglio dei tassi di interesse di 25 punti base, portando il tasso sui depositi al 3,75%. Questo potrebbe rappresentare l’inizio di un percorso di politica monetaria meno restrittiva da parte della BCE, che avrebbe diverse implicazioni sul mercato obbligazionario. In primo luogo, ci si aspetta un aumento dei prezzi delle obbligazioni esistenti, poiché diventerebbero più attraenti rispetto alle nuove emissioni, che potrebbero subire una diminuzione dei rendimenti. Tuttavia, dopo l’annuncio della BCE, abbiamo osservato un leggero rialzo dei rendimenti obbligazionari su tutta la curva delle scadenze, probabilmente sintomo del fatto che ci si aspettava dei tagli più importanti. In particolare, il Treasury americano a 10 anni ha registrato un rialzo di 42 punti base da inizio anno, attestandosi al 4,30%, il Bund tedesco è cresciuto di 53,9 punti base, con un rendimento attuale del 2,56% e il Btp italiano ha registrato una crescita di 20 punti base e attualmente ha un rendimento del 3,88%. Questo indica che, nonostante la fiducia di Christine Lagarde nella discesa dell’inflazione, il processo di normalizzazione della politica monetaria potrebbe essere più lungo del previsto. La BCE si è infine dichiarata forward-looking sui dati economici e pronta a intervenire con ulteriori misure meno restrittive se necessario. Prima dell’annuncio, il mercato prevedeva due ulteriori tagli per quest’anno.

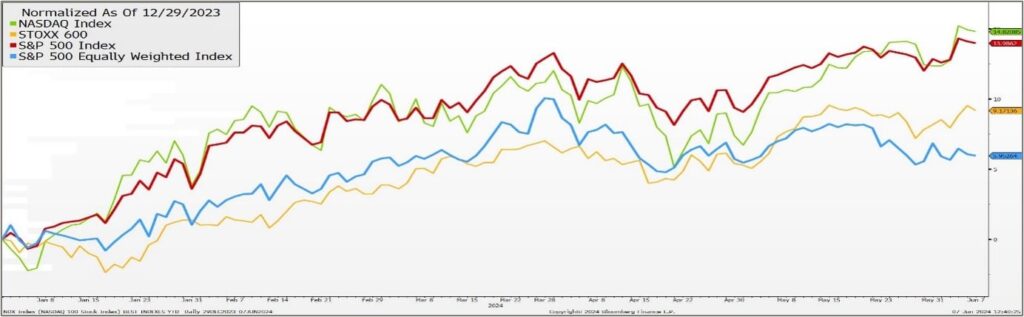
Per quanto riguarda l’azionario globale, poi, lo Stoxx 600 è salito di circa il 9%; Wall Street ha invece raggiunto nuovi record con l’S&P 500 e il Nasdaq, influenzati dalla performance eccezionale di Nvidia, che ha avuto un impatto sostanziale sugli indici e sul sentiment degli investitori. Il titolo ha contribuito circa del 36% alla crescita dell’S&P 500, che è cresciuto di circa il 14% YTD, contro una più modesta crescita dell’S&P 500 Equally Weighted, che è cresciuto soltanto del 6%, a dimostrazione dell’importanza che hanno le posizioni tenute in Mega Tech da parte dell’indice principale. Le commodities hanno mostrato movimenti misti. Il prezzo del petrolio si aggira intorno agli $81 al barile, mentre l’oro spot si è stabilizzato a circa $2314 l’oncia. Sul fronte valutario, l’euro ha raggiunto $1,0892. In conclusione, Il mercato rimane dinamico, con la straordinaria performance di Nvidia che guida i guadagni azionari e le politiche delle banche centrali che influenzano i mercati. Noi siamo dell’opinione che sia necessario mantenere delle posizioni diversificate, per evitare che eventuali crolli delle grandi aziende, su cui si basano massicciamente gli indici più importanti, possano pregiudicare i nostri portafogli, oltre che monitorare i potenziali impatti delle prossime azioni delle banche centrali e degli sviluppi geopolitici.

Fonti: Bloomberg, Financial Times, Reuters, NS Partners.

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 7.06

  1. Panoramica mercati
  2. Il punto sui mercati
  3. Impatto delle elezioni sui mercati


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

Investitori nervosi, il rally dei mercati frena

Investitori nervosi, il rally dei mercati frena

Le performance negative degli ultimi due mesi lasciano credere che ci avviamo verso una fase burrascosa per i mercati e per l’economia. Gli effetti delle strette monetarie delle banche centrali cominciano a riverberarsi sui fondamentali economici, rallentando la crescita, mentre l’inflazione, sebbene in continuo calo, resta ancora a livelli deleteri. Oltre a questa cronica preoccupazione, negli ultimi mesi si sono aggiunte le paure relative alla Cina, che stenta ancora a mostrare una decisa ripresa, oltre alla crescita dei prezzi del greggio, dovuta ad un’estensione del taglio alla produzione da parte di Arabia Saudita e Russia. Tuttavia, la debolezza della seconda economia globale resta la principale causa del ritracciamento di agosto-settembre, aggravata da un settore immobiliare particolarmente fragile. Proprio quest’ultimo, che pesa per più di un quarto dell’intero PIL del Paese, rischia di minare qualsiasi segnale positivo. Non da ultimo, anche i timori riguardo alla resilienza dell’economia americana cominciano a farsi più evidenti dopo che la Federal Reserve ha alzato i tassi di interesse al massimo da ventidue anni, tra il 5,25% e il 5,5%. Il dollaro è quindi tornato a rafforzarsi considerevolmente contro EUR, GBP, JPY e CHF che, a partire da fine luglio, hanno sofferto particolarmente l’aggressività sui tassi Usa perdendo rispettivamente il 3,8%, il 6,9%, il 4,7% e il 4,6%.

Grafico: Le performance dei principali indici azionari dal 31.07.23 sono negative, Bloomberg L.P.

In questo particolare contesto di mercato gli investitori sono quindi in cerca di sicurezza, ribilanciando il proprio portafoglio per prepararsi ad eventuali scossoni. Ad essere privilegiati sono quindi i titoli azionari più sicuri che garantiscono ritorni stabili e crescenti, godono di alte barriere all’ingresso e offrono generosi dividendi, come quelli dei consumi non-ciclici. A frenare la crescita degli indici sono anche gli attraenti rendimenti sull’obbligazionario, diretta conseguenza delle politiche monetarie restrittive. Tuttavia, anche le recenti decisioni delle banche centrali, che hanno invocato la retorica dell’higher for longer, hanno intimorito non poco gli operatori. Alla luce di tutto ciò, sembra che il 2023 possa chiudersi nel complesso con un andamento contrastato. Il rally di inizio anno, pressoché interamente trainato dai titoli tecnologici legati all’intelligenza artificiale, si è ormai esaurito, mentre sul piano macroeconomico le prospettive sono fosche e restano indissolubilmente legate alle dinamiche cinesi. Un’eventuale ripresa del gigante asiatico potrebbe infatti ridare fiducia ai mercati e incoraggiare uno slancio sui principali indici verso gli ultimi mesi del 2023, con l’attuale fase di wait-and-see che quindi potrebbe rivelarsi solo transitoria, sebbene le criticità continuino a persistere.


Fonti: Financial Times, Bloomberg, Reuters.

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 29.09.2023

  1. Panoramica macro
  2. Investitori nervosi, il rally dei mercati frena
  3. La space economy apre nuovi orizzonti


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

I prezzi dell’uranio tornano a crescere

I prezzi dell’uranio tornano a crescere

Negli ultimi mesi, l’uranio è tornato sotto la lente degli operatori a causa di un aumento record delle quotazioni. Questo metallo, il cui utilizzo principale è come combustibile nelle centrali nucleari, è diventato una commodity chiave per l’indipendenza energetica di molti Paesi che credono nei futuri sviluppi nel campo dell’energia atomica, soprattutto nell’ottica della transizione energetica. Nell’ultimo mese, infatti, i prezzi si sono incanalati in un trend ascendente salendo ai massimi da 12 anni, fino a $65,50 per libbra. Le quotazioni si riferiscono alle cosiddette “yellowcake”, composti concentrati che contengono più del 90% degli isotopi radioattivi, rispetto ad una cifra molto inferiore (compresa tra lo 0,1% e l’1,5%) presente nella pechblenda, il minerale da cui viene generalmente estratto. A pesare sulle quotazioni sono stati, da un lato, Paesi come Francia e Corea del Sud che hanno aumentato la richiesta di combustibile per i propri impianti nucleari. Dall’altro, invece, si è creato un sostanziale deficit nella produzione dovuto ad un colpo di stato in Niger, uno dei maggiori produttori mondiali, che ha causato alcune costrizioni nell’attività estrattiva. Nonostante questo, le attuali scorte di uranio restano sufficienti grazie alle riserve accumulatesi a partire dal disastro di Fukushima del 2011, che hanno lasciato il mercato in un costante eccesso di offerta. Tuttavia, molti analisti sottolineano che i prezzi sono ormai destinati a restare elevati a causa di un cronico sbilanciamento verso l’aumentata richiesta di questo elemento.

Il focus verso fonti di energia più sostenibili sta quindi portando a fare sempre più affidamento su minerali ormai indispensabili, e questo è già di per sé un preludio ad un aumento dei prezzi nei prossimi anni. Restando però nel campo dell’energia atomica, che sembra essere tra le più pulite, le prospettive positive date dalla sperimentazione di reattori più piccoli e meno costosi, e dalla fusione nucleare, le cui applicazioni sono però previste solo tra il 2040 e il 2050, hanno riportato in auge l’interesse verso questo settore, inducendo gli investitori a concentrare gli investimenti verso un più ampio spettro di società coinvolte nella transizione energetica.

Fonti: Bloomberg, Financial Times.

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 22.09.2023

  1. Panoramica macro
  2. I prezzi dell’uranio tornano a crescere
  3. L’esordio di arm esalta Wall Street


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

Hedge Fund: efficienza dei mercati o rischio globale?

Hedge Fund: efficienza dei mercati o rischio globale?

Il settore degli hedge fund è tornato a raggiungere dimensioni molto significative, circa $3,83 trilioni a fine 2022, con i più grandi attori del comparto che ormai sono diventati degli ingranaggi fondamentali per il corretto funzionamento dei mercati, soprattutto grazie alla liquidità e all’efficienza che offrono. Inoltre, la capacità di sfruttare diverse asset class, la regolamentazione meno rigida e le elaborate strategie, permettono a questi fondi di accumulare ritorni sul capitale molto importanti. Per fare un esempio in termini numerici, nel 2022 Citadel, che detiene $62 miliardi di asset in gestione, ha ottenuto ben $28 miliardi di ricavi e $16 miliardi di profitti in un anno di forti ribassi per gli indici azionari, dove l’S&P 500, a confronto, ha perso oltre il 19%, il suo anno peggiore dal 2008. La prima condizione necessaria per garantire questo tipo di profittabilità sta nell’utilizzo di complessi modelli matematici, con cui vengono sfruttate tutte le possibili opportunità di arbitraggio e di vendita allo scoperto. La seconda, più intuibile, è l’utilizzo della leva finanziaria. Proprio qui sorge, infatti, il problema invocato dai regolatori. Alcuni hedge fund operano con denaro preso a prestito per amplificare i profitti, sottovalutando però le possibili distorsioni sui mercati, soprattutto durante i periodi di alta volatilità. La proposta è quindi quella di una maggiore trasparenza ad un settore che però fa della segretezza il suo mantra. Ciò che fa più timore, invece, è l’utilizzo di complesse strategie che coinvolgono i derivati finanziari, non inclusi sui bilanci, che portano alla creazione della cosiddetta leva sintetica. Non ultimo, un altro rischio legato ai derivati è quello che riguarda il margine. Nel caso di un crollo di Borsa subentra la margin call e, nei casi peggiori, i fondi si vedrebbero costretti a liquidare le proprie posizioni per soddisfare le richieste di ricostituzione del collateral da parte dei broker, intensificando quindi i ribassi.

Grafico: Performance netta di alcuni hedge fund a partire dalla loro fondazione, FT Research.

Nonostante ciò, imporre regolamentazioni più stringenti potrebbe dare scarsi risultati. Il controllo delle controparti, infatti, avviene già da parte delle banche che forniscono la leva. Piuttosto bisognerebbe imporre dei limiti all’eccessiva esposizione del settore bancario verso questi fondi. Il ricordo del crollo dei fondi LTCM e Amaranth, e più recentemente di Archegos, è ancora vivido nella mente degli investitori, ma l’efficace monitoraggio di attori ormai così preponderanti sui mercati rende la proposta simile ad un’illusione.

Fonti: Financial Times, Reuters, Bloomberg.

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 15.09.2023

  1. Panoramica macro
  2. Hedge Fund: efficienza dei mercati o rischio globale?
  3. Bank of Japan, l’ultimo samurai


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

Vinfast, l’anti-Tesla?

Vinfast, l’anti-Tesla?

A metà del mese di agosto il produttore vietnamita di veicoli elettrici, Vinfast, si è quotato sul Nasdaq, toccando nel primo giorno di contrattazioni una capitalizzazione di mercato pari a $85 miliardi, quasi il doppio di quella di Ford e General Motors. Nelle settimane seguenti, la rapida salita del prezzo delle azioni ha poi portato il costruttore a valere ben $190 miliardi (più di Ford, General Motors e Volkswagen messe insieme). Nonostante le prospettive incoraggianti, i numeri della società raccontano però un’altra storia. Quest’anno Vinfast, che non ha ancora ottenuto un profitto, si aspetta di produrre un numero molto esiguo di vetture, circa 50mila, mentre ne ha consegnate solo 3mila nel Nord America. A confronto, basti considerare che General Motors ne ha vendute ben 5,9 milioni in tutto il mondo nel solo 2022. Il produttore vietnamita si è quindi lanciato in un mercato difficile, ma mira a cavalcare il trend delle auto elettriche nonostante abbia qualche anno di ritardo rispetto ai competitor. D’altra parte, la dinamicità dell’azienda riflette quella del suo Paese di origine, il Vietnam, che conta quasi 100 milioni di abitanti e il cui PIL nel 2022 è cresciuto dell’8%. Vinfast mira quindi ad espandersi nel mercato domestico, in aggiunta a quello europeo e americano, e per farlo ha acquistato ad Hanoi un sito produttivo da GM mentre un altro, da ben $4 miliardi, è attualmente in costruzione nel nord del Paese.

Nonostante ciò, il prodotto giusto non basta per avere successo in un settore così competitivo. Inoltre, la globalizzazione e il Just-In-Time impongono catene di fornitura all’avanguardia, mentre i margini per vettura sono sempre più esigui. A fare la differenza è quindi quell’ecosistema “smart” che ormai sta dietro al possesso di un veicolo del XXI secolo, a partire da un’efficiente infrastruttura di colonnine di ricarica. In Europa l’accoglienza del marchio è stata però molto positiva, grazie soprattutto ad un design accattivante e più vicino ai gusti Occidentali, opera delle aziende italiane Pininfarina e Torino Design. Tuttavia, anche la meccanica è di primissimo ordine, con la componentistica fornita dall’austriaca Magna Steyr, mentre le batterie sono prodotte in collaborazione con la taiwanese ProLogium, pioniere degli accumulatori allo stato solido. Proprio quest’ultimo potrebbe rivelarsi un vantaggio competitivo notevole in quanto questa nuova tecnologia garantisce maggiore autonomia e più sicurezza rispetto a quelle agli ioni di litio. Le prospettive di crescita sono ottimiste, ma la conferma del successo di Vinfast sarà tangibile solo se rispetterà gli ambiziosi piani sulla produzione, stimata a circa 500mila vetture l’anno entro il 2025.

Fonti: Financial Times, Reuters, Bloomberg.

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 08.09.2023

  1. Panoramica macro
  2. Vinfast, l’anti-Tesla?
  3. Tassi elevati a lungo termine anche nei mercati emergenti


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group