L’oro è ai massimi storici
L’oro è ai massimi storici
La rapida accelerazione del metallo giallo non accenna a diminuire, con i prezzi che questa settimana hanno toccato un nuovo picco a $2.400 l’oncia. La crescita delle quotazioni dell’oro, che di solito non è comune in uno scenario come quello odierno, dettato da elevati tassi di interesse, è dovuta perlopiù agli ingenti acquisti da parte delle banche centrali, in particolare quella cinese (PBoC – People’s Bank of China). A marzo, quest’ultima ha affermato che è il diciassettesimo mese consecutivo in cui incrementa le proprie scorte, mentre anche gli investitori stanno dimostrando sempre più appetito per il metallo prezioso, considerato un bene rifugio. L’oro, infatti, non garantisce nessun flusso monetario, ma permette di schermare parzialmente gli effetti dell’inflazione sul denaro, visto che la crescita dei prezzi porta ad una diminuzione del reddito reale. Tuttavia, in questa fase di mercato, l’aumento del suo costo-opportunità, dato dal fatto che gli investitori privilegiano i rendimenti dei titoli di stato Usa, sembra non giustificare il rally. Un altro grande sostegno ai prezzi sono infatti le tensioni geopolitiche in Medio Oriente, acuitesi a causa del recente attacco al Consolato iraniano di Damasco da parte degli israeliani. La situazione è tesa, mentre l’incertezza aumenta, con molti investitori che temono un ribasso sui mercati sulla scia anche di una rapida salita dell’azionario, portando quindi i più cauti a “premunirsi” comprando ulteriore oro.
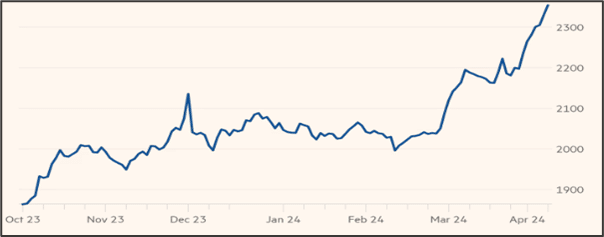
A giocare un ruolo fondamentale sono anche le aspettative degli operatori. In linea con la teoria dei mercati efficienti, la situazione futura dell’oro è già stata prezzata dagli investitori, con le previsioni di un allentamento della politica monetaria Usa che stanno spingendo forti acquisti sul metallo giallo. Tuttavia, le incognite sui tassi restano, soprattutto alla luce del recente report sull’inflazione Usa, più elevata delle attese al 3,5%. Nonostante ciò, nel caso in cui quest’estate (le possibilità restano giugno o luglio) la Fed dovesse tagliare i tassi, i rendimenti obbligazionari dovranno adeguarsi al ribasso, privilegiando la diversificazione verso asset alternativi. L’oro non è però solo un investimento: ha un ruolo importante anche nell’industria, soprattutto quella elettronica (nei contatti elettrici), ma anche come conduttore di energia e calore (è uno dei migliori disponibili in natura). La domanda è in aumento anche alla luce dell’accresciuta produzione legata al mondo dell’IA, il che rende interessante una diversificazione degli investimenti verso le aziende del settore aurifero.
Fonti: Bloomberg, Financial Times, Reuters.
Di seguito l’ultima nota settimanale del nostro ufficio di Milano.
Nota settimanale 12.04.2024
- Panoramica macro
- L’oro è ai massimi storici
- Si apre la stagione delle trimestrali
Disclaimer
Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo. Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta
© NS Partners Group
