Europa: servono più investimenti e unione

Europa: servono più investimenti e unione

Negli ultimi anni, l’Europa si è trovata ad affrontare le sfide economiche e geopolitiche più complesse della sua storia recente. Il vecchio modello basato sul gas russo a basso costo e sul libero commercio globale sta rapidamente svanendo, lasciando il continente in una posizione di debolezza rispetto a Stati Uniti e Cina. Dal 2000, il PIL pro capite dell’UE, in termini reali, è inferiore di circa un terzo rispetto a quello degli Stati Uniti, e circa il 70% di questo divario è attribuibile alla minore produttività. A differenza degli USA, che godono di facile accesso a risorse tecnologiche ed energetiche, e della Cina, forte nella manifattura e nel controllo delle risorse, l’Europa affronta una significativa dipendenza da varie materie prime e una carenza di infrastrutture tecnologiche adeguate. Il recente report di Draghi mette in luce problemi che l’Europa conosce da tempo, ma che non si sono voluti risolvere in maniera unitaria. Dal grafico si nota che l’Europa cresce più lentamente degli Stati Uniti del 30% e ciò è dovuto soprattutto alla mancanza di investimenti in digitalizzazione in Europa, che sta trainando le maggiori economie. A ciò contribuiscono anche le crescenti tensioni geopolitiche che stanno inevitabilmente rallentando il commercio globale, che ammonta a quasi il 45% del Pil europeo.
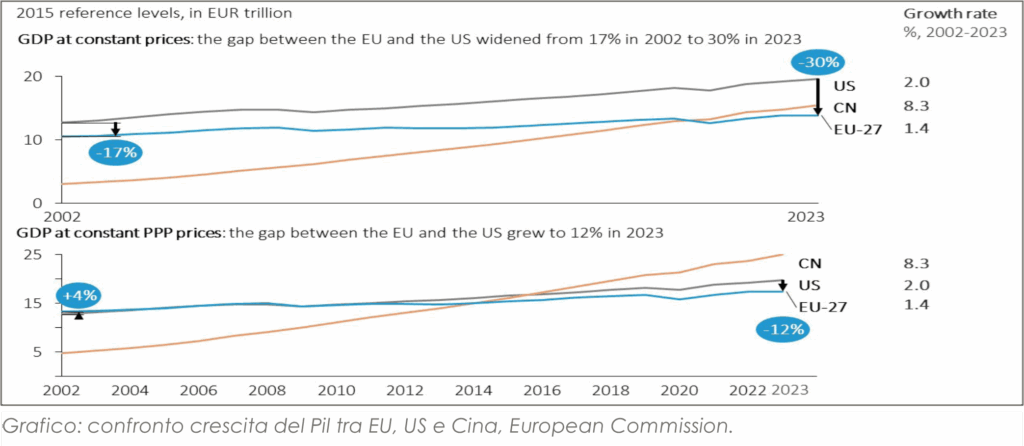
La questione dell’energia in Europa, poi, è cruciale: le aziende europee pagano prezzi dell’energia molto più alti rispetto ai concorrenti americani, una differenza che pesa fortemente sulla competitività. L’ex Premier cerca di offrire delle soluzioni per colmare il gap che separa l’Europa da US e Cina, ponendo l’accento su ingenti investimenti, fino a 800 miliardi di euro l’anno, per sostenere l’innovazione e rafforzare la competitività. Questi investimenti richiedono un impegno politico straordinario e una cooperazione tra i Paesi europei, non facile da realizzare, soprattutto per le resistenze, ad esempio, della Germania, contraria a dover pagare il debito degli altri Paesi europei. Però non dimentichiamoci che in Europa abbiamo già dei player molto importanti e il know-how non ci manca e che si dovrebbe continuare a creare campioni europei nei diversi settori. Un esempio è rappresentato da ASML Holding, un’azienda olandese che riveste un ruolo cruciale nella catena globale di approvvigionamento dei semiconduttori. ASML è l’unica realtà al mondo in grado di produrre macchinari per la litografia estremamente avanzati, indispensabili per la produzione di chip di ultima generazione. Nel settore farmaceutico, spicca Novo Nordisk, recentemente salita alla ribalta per lo sviluppo di farmaci innovativi per il trattamento dell’obesità, consolidando ulteriormente la sua leadership globale nel campo delle malattie metaboliche e del diabete.

Fonti: Bloomberg, Reuters, Commissione Europea.

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale

  1. Panoramica mercati
  2. Europa: servono più investimenti e unione
  3. L’inflazione usa al centro dei riflettori


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

Digitalizzazione ed energia pulita

Digitalizzazione ed energia pulita

Nonostante brevi periodi di bear markets, il settore finanziario è in un bull market dal 2013, ovvero con prezzi in crescita. Anche con la volatilità e l’incertezza che caratterizzano il 2023, gli analisti ritengono che il mercato rialzista che stiamo attraversando da un decennio non sia ancora arrivato a termine. Una crescita sostenibile in un periodo così esteso deve essere supportata da cicli d’investimento significativi e duraturi. I due cicli che caratterizzano quest’era finanziaria sono la digitalizzazione e l’energia pulita, ovvero macro-trend di qualità che continueranno ad essere profittevoli a lungo termine.

two massive investment cycles_digitalisation_cleaner energy

L’era della digitalizzazione è iniziata nel 2007 quando Apple ha messo in commercio il primo iPhone. La crescita iniziale del trend ha avuto luogo durante la crisi del 2008, ma nonostante ciò ha continuato ad evolversi. Il tech è infatti uno dei settori con più spese in conto capitale, che sostengono la produttività. Ad oggi, sempre più aziende si stanno digitalizzando, richiedendo servizi come il cloud computing, necessario per lo stoccaggio di informazioni. L’arrivo dei big data, il cui utilizzo è essenziale per analizzare il comportamento dei consumatori ed essere competitivi, ha portato a una maggiore importanza del settore. Inoltre, con l’avvento dell’intelligenza artificiale, le opportunità di crescita sono aumentate. Nonostante gli alti tassi d’interesse e l’incertezza macroeconomica degli ultimi anni, le grandi aziende del tech continuano a investire nel futuro della digitalizzazione. Microsoft, per esempio, ha appena annunciato un investimento di $10 miliardi in Open AI, che supporterà Azure, il suo business di cloud computing. Quest’ultimo beneficerà da un tasso annuale di crescita dei ricavi del 16,7% dal 2022 al 2027 (grafico sopra rappresentato). Inoltre, il trend della digitalizzazione favorisce i cicli d’investimento nell’energia pulita, aumentando la domanda per l’elettricità. La domanda avrà un tasso di crescita più alto del PIL mondiale fino al 2030, e per la prima volta le energie rinnovabili avranno una grossa quota di mercato. Il mondo si sta muovendo verso la decarbonizzazione, con investimenti sostanziali per l’efficienza energetica e la produzione di energia rinnovabile. Per esempio, i ricavi di First Solar, un’azienda che produce pannelli solari, cresceranno del 22% dal 2022 al 2027 (grafico sopra rappresentato). Secondo gli analisti, la decarbonizzazione rimarrà un trend principale per i prossimi trent’anni, tangente a svariati settori, come le industrie di semiconduttori e materiali. Di conseguenza, molte aziende, alcune già con valutazioni attraenti, beneficeranno da questi trend di qualità.

Fonti: NS Partners, The New York Times

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 05.05.2023

  1. Panoramica macro
  2. Digitalizzazione ed energia pulita
  3. Il tetto del debito USA


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

I conti delle big tech USA

I conti delle big tech USA

Questa settimana sono stati pubblicati i conti trimestrali delle grandi aziende statunitensi del tech. I leader del settore, tra cui Alphabet, Meta, Amazon e Microsoft, hanno annunciato ricavi in aumento sopra le aspettative. I risultati confermano l’importanza della digitalizzazione come trend che muove i mercati. Il Nasdaq Composite, indice composto per la maggior parte da aziende tech, è salito del 16,90% dall’inizio dell’anno, sovraperformando gli altri indici principali americani.

i conti delle big tech USA performance review

Analizzando i bilanci nel dettaglio, osserviamo la resilienza del settore. Alphabet ha avuto un aumento dei ricavi del 2,6%, arrivando a $68,9 miliardi. L’azienda ha anche annunciato un buy back delle proprie azioni di $70 miliardi, indicando un eccesso di capitale. Anche Microsoft è in crescita, con un +7,2% dei ricavi su base annua. Inoltre, Meta, nonostante le previsioni negative, ha riportato un incremento delle vendite dopo tre trimestri in calo. L’ultima a pubblicare i dati è stata Amazon, crescendo anch’essa sopra le aspettative. I risultati positivi sono in parte attribuibili alla riduzione dei costi, ottenuta grazie alla riduzione del personale. Certi analisti del settore sostengono che abbia prezzi eccessivi, con un rapporto prezzi/utili del Nasdaq al 30,50 rispetto al 19,78 del S&P 500. Tuttavia, il tech contiene vari trend di qualità, in grado di rimanere profittevoli a lungo termine. Per esempio, il cloud computing ha contribuito in modo significativo al successo trimestrale del settore. Con la digitalizzazione delle aziende e l’utilizzo sempre maggiore dei big data, il cloud computing è necessario per lo stoccaggio delle informazioni. Ad ogni modo, la crescita del settore sta rallentando. Di conseguenza, i conglomerati hanno annunciato un rinnovato interesse nell’intelligenza artificiale, con Meta che vi investirà $33 miliardi. L’applicazione dell’AI ai motori di ricerca aumenterà la competizione tra i principali player in questo business. Inoltre, l’intelligenza artificiale può essere applicata ad altri settori. Per esempio, il settore sanitario verrà rivoluzionato dall’AI, utilizzata per analizzare i dati dei pazienti o monitorarli da remoto. Nel lusso potrà permettere shopping personalizzato per migliorare l’esperienza del consumatore e quindi aumentare le vendite. Con i vasti flussi di capitale utilizzati per sviluppare l’AI ulteriormente, il trend ha la potenzialità di trasformare l’economia tramite l’aumento della produttività. Bisogna ricordare che la crescita delle big tech è inferiore agli anni scorsi e che nei bilanci si trovano anche dati negativi, come la diminuzione degli utili di Alphabet, data dai costi inflazionati. Ad ogni modo, considerando il presente contesto macroeconomico, con alti tassi d’interesse e rischi di recessione, i conti mostrano la resilienza del settore, che continua ad offrire opportunità interessanti per gli investitori


Fonti: McKinsey, Forbes, NS Partners, The Wall Street Journal, The Economist, World Economic Forum, FMI

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 28.04.2023

  1. Panoramica macro
  2. I conti delle big tech USA
  3. La crisi climatica e i mercati finanziari APAC


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

L’inflazione americana fa ben sperare

L’inflazione americana fa ben sperare

Nel mese di ottobre l’inflazione degli Stati Uniti, misurata dall’indice dei prezzi al consumo (CPI), è salita del 7,7% su base annua, ad un ritmo inferiore rispetto al rialzo del +8,0% atteso e anche rispetto al +8,2% di settembre. Il dato è stato caratterizzato da un rallentamento dei prezzi dell’energia, delle merci e degli alimentari; essi nell’ultimo mese sono saliti rispettivamente dell’1,32%, dell’1,05% e dell’1,53% su base annua. Inoltre, oltre a un rallentamento dei prezzi dei beni di base, i più sensibili a una riduzione dei tassi (ad esempio le macchine), sono scesi anche i prezzi delle assicurazioni sanitarie. Non c’è ancora tuttavia un rallentamento del principale catalizzatore dell’inflazione Usa, ovvero i servizi; essi infatti nel mese di ottobre sono saliti del 3.90% rispetto un +3.88% del mese di settembre.

Andamento Inflazione core (PCE) in Usa e previsione

Il dato positivo sull’inflazione negli Stati Uniti ha provocato un effetto molto eloquente sui mercati finanziari. Infatti, gli operatori credono che il peggio sia ormai passato e che l’indice dei prezzi al consumo si sia avviato verso una traiettoria discendente. Cosa potrebbe voler dire ciò? Gli operatori finanziari sono ora ancora più convinti che la Federal Reserve si manterrà meno aggressiva nelle prossime riunioni con un probabile rialzo da 50 punti base a dicembre e 25 punti base a febbraio. È probabile che questo cambiamento nelle aspettative, così come l’aumento della propensione al rischio degli investitori, possa creare spazio per un rallentamento del dollaro sulle altre valute. A prova di ciò, l’euro si è apprezzato nei confronti del dollaro toccando quota 1,04. Gli Stati Uniti conseguentemente potrebbero vedere confluire un afflusso sempre più ridotto di capitali esteri; il biglietto verde, uno dei beni rifugio per eccellenza, potrebbe in futuro essere venduto in cambio di alternative a più alto rendimento. Inoltre con il rallentamento dell’inflazione statunitense, il 10 novembre l’azionario e il comparto obbligazionario hanno registrato un importante rally grazie al miglioramento delle aspettative sui tassi Fed. In conclusione, il dato dell’inflazione americana fa ben sperare gli investitori; sarà comunque importante non lasciarsi prendere dall’euforia, avere un approccio critico sulla lettura dei prossimi dati inflazionistici e monitorare costantemente la difficile situazione geopolitica in Europa. La strada per raggiungere l’inflazione target del 2% è ancora lunga, con un mercato del lavoro ancora troppo rigido e salari alti.


Fonti: Goldman Sachs, Milano Finanza, Il Sole 24 Ore, NS Partners

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 18.11.2022

  1. Panoramica macro
  2. L’inflazione americana fa ben sperare
  3. Il mattone cinese verso la ripresa


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

Midterm Elections, cosa aspettarci?

Midterm Elections, cosa aspettarci?

Martedì 8 novembre negli Stati Uniti si sono tenute le urne per le elezioni di medio termine. Tale elezioni, in inglese “Midterm elections”, sono votazioni atte ad eleggere i nuovi rappresentanti delle Camere esattamente due anni dopo le elezioni del Presidente.

I Repubblicani stanno ottenendo la maggioranza alla Camera, benché con un distacco molto inferiore a quanto atteso. Mentre al Senato si andrà al ballottaggio; decisiva sarà la Georgia.

Il risultato è molto importante, poiché potrebbe cambiare il paradigma geopolitico e non solo.

Gli Stati chiave al Senato (aggiornamento al 11.11.2022, ore 15.00)

Tra i settori che più potrebbero risentire dello scenario politico all’orizzonte c’è sicuramente quello energetico. Infatti, Biden è prossimo all’approvazione di un provvedimento per aumentare le tasse sugli extra-profitti delle società energetiche. Con la Camera sotto il controllo Repubblicano, questo pacchetto di misure non verrebbe effettuato. Non è un caso infatti, che il settore Energy dell’S&P 500 sia stato il migliore durante l’ultima settimana, con un +3.5%, rispetto a una performance dell’intero indice di -1.7%, a fronte di prezzi del petrolio rimasti sostanzialmente stabili. Anche il settore farmaceutico potrebbe ottenere un modesto beneficio dal trionfo Repubblicano; è infatti al vaglio una proposta di legge per ridurre i prezzi dei farmaci con prescrizione. Un po’ meno chiarezza rimane invece nel settore della difesa: se da un lato le società del settore tendono a beneficiare del supporto dei Repubblicani, questi ultimi hanno ribadito l’idea di ridurre il supporto militare in Ucraina. Al di là del risultato delle elezioni, è interessante notare che statisticamente i mesi immediatamente precedenti le elezioni di Mid-term sono sempre stati mediamente negativi per i mercati americani; il periodo immediatamente successivo, invece, si contraddistingue per un forte rimbalzo azionario. Tuttavia, oggi la questione più rilevante per il mercato potrebbe non avere a che fare con le elezioni. Piuttosto a decidere le sorti dei listini è ancora una volta la Fed e il dato sull’inflazione americana di giovedì (il CPI ad ottobre si è attestato al +7.7% annuale contro un +8% previsto). Successivamente all’uscita del dato sull’inflazione, infatti, l’azionario ha accelerato al rialzo (soprattutto i titoli growth), il dollaro si è indebolito e l’euro è risalito sopra la parità.

Fonti: BBC, share.america, il Sole 24 Ore, La Repubblica

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 11.11.2022

  1. Panoramica macro
  2. Midterm Elections, cosa aspettarci?
  3. Investimenti ESG: una soluzione per un mondo migliore?


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

Tetto al prezzo del gas e possibili ripercussioni

Tetto al prezzo del gas e possibili ripercussioni

Alle sanzioni imposte dai paesi occidentali alla Russia, a causa dell’aggressione nei confronti dell’Ucraina, si è accomunata una grande speculazione sul mercato del gas naturale. Il prezzo di questa materia prima, quotata ad Amsterdam, durante le negoziazioni delle scorse settimane ha toccato la cifra record di 345 euro al Mwh. Per questa ragione il costo dell’energia elettrica che le imprese e famiglie sono costrette a pagare, sta avendo implicazioni importanti sull’economia reale. A tal proposito, sempre più governi dei paesi europei hanno incominciato a discutere l’introduzione di un cosiddetto tetto al prezzo del gas, ultima la Germania in seguito al raggiungimento dei suoi obiettivi di stoccaggio.

Tuttavia, non esiste ancora una proposta univoca su come debba essere attuato tale price cap, su cui ormai si discute da diversi mesi, per cui per avere delucidazioni bisognerà aspettare le dichiarazioni della presidente della Commissione del 14 settembre e la riunione del 9 settembre dei ministri dell’energia europei. Inoltre, verrà presa anche una decisione sul decoupling, ossia lo sganciamento tra elettricità e gas, il cui meccanismo sta trascinando al rialzo i prezzi di tutta l’energia prodotta, come le rinnovabili. In attesa di tali date, comunque, alcuni esponenti politici hanno già presentato diverse proposte attuative su come attuare un tetto al prezzo del gas. Si è discusso un eventuale tetto imposto su base nazionale al costo del gas per la sola produzione di elettricità, come accaduto nella penisola iberica, che tuttavia necessiterebbe l’autorizzazione della Commissione Europea a causa delle numerose interconnessioni dei sistemi elettrici europei, che creerebbero una eccessiva alterazione dei mercati. Un’altra proposta, invece, riguarda il mercato spot che ha sede alla borsa di Amsterdam per cui si è suggerito, con lo scopo di limitare la speculazione, di imporre dei tassi massimi sulle contrattazioni. Infine, avanza anche l’idea di imporre nei confronti della Russia, o verso tutti i produttori, un tetto massimo di acquisto della materia prima per cui l’Unione Europea è disposta ad acquistare. Infatti, si fa leva sull’enorme potere contrattuale che l’Unione Europea, agendo come unica voce, può avere per contenere la speculazione. Sebbene la minaccia che la Russia possa bloccare completamente le forniture, il Vecchio Continente ne rappresenta tuttavia un cliente chiave poiché, in tempi normali, gli scambi di gas annuali ammontavano a circa 200 miliardi di metri cubi, che difficilmente possono essere rimpiazzati completamente da altri paesi. Infine, va considerato che se i prezzi del gas risultano artificiosamente troppo bassi, questo potrebbe stimolarne la domanda, in un contesto in cui si ragiona già di limitare i consumi di famiglie e imprese durante il prossimo inverno.


Fonti: Corriere della Sera, Investing.com, Reuters, TheIce.com

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 02.09.2022

  1. Panoramica macro
  2. Tetto al prezzo del gas e possibili ripercussioni
  3. Il meccanismo dei prestiti studenteschi negli Stati Uniti


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group

Recessione? Per gli USA potrebbe essere piú contenuta

Recessione? Per gli USA potrebbe essere piú contenuta

Sia nel primo che nel secondo trimestre dell’anno il PIL USA ha registrato per due volte consecutive un tasso di decrescita e, in questi casi, gli economisti definiscono tale scenario come una recessione tecnica. Rispettivamente, è stato stimato un -1.6% ed un -0.6% su base annuale. Nonostante l’ultimo dato sull’inflazione, con riferimento al mese di luglio, abbia sancito un probabile picco, la crescita dei prezzi risulta ancora significativamente elevata e la Federal Reserve dovrebbe continuare ad adottare una politica monetaria restrittiva, a costo di raffreddare l’economia. Infatti, diverse società, incluse le big della tecnologia statunitense, in vista di una possibile recessione hanno già cominciato a ridurre le assunzioni.

tasso di cambio
Andamento del tasso di cambio EUR vs USD

Tuttavia, anche se negli Stati Uniti dovesse verificarsi una recessione, l’impatto sull’economia potrebbe essere più contenuto rispetto ai Paesi europei. Da un lato, il mercato del lavoro mostra comunque segni di solidità, con un numero di nuovi posti di lavoro creati a luglio che ha sorpreso in positivo ed un tasso di disoccupazione che è sceso sotto il minimo pre-pandemia, pari a 3.5%. Inoltre, il settore privato gode di una buona salute finanziaria, con i risparmi che sono stati accumulati nel corrente ciclo economico che si attestano a circa il 10% del PIL. Quest’ultimi, in particolare, saranno utili per assorbire gli effetti di una potenziale recessione economica. Dall’altro lato, invece, si consideri l’importante ciclo di investimenti strutturali che ci attendiamo per i prossimi anni. Ad agosto Biden ha siglato l’Inflation Reduction Act, ovvero un vasto programma di investimenti da 750 miliardi di dollari per la transizione energetica, soprattutto, oltre a sanità e fisco. Ben differente, invece, la situazione europea, che questa settimana è stata segnata da evento storico: il tasso di cambio EUR vs USD, per la prima volta, è sceso sotto la parità, con i mercati che temono maggiormente l’arrivo di una recessione. Molti Paesi europei sono importatori di energia, denominata in dollari, e l’indebolimento dell’euro non fa altro che aumentare l’inflazione importata. La normalizzazione della politica monetaria della BCE, infatti, non riesce a stare al passo con quella della Federal Reserve, poiché l’inflazione europea non è determinata dalla forza della domanda, come negli USA, bensì dagli elevati costi dell’energia. In questo contesto, dunque, è ragionevole attendersi che l’euro possa deprezzarsi ulteriormente. A livello di asset allocation sarebbe quindi più opportuno focalizzare gli investimenti negli Stati Uniti, dove la maggior parte delle big cap hanno pubblicato risultati di bilancio migliori delle attese, nonostante i maggiori costi operativi e la forza del dollaro, che penalizza i ricavi generati all’estero.


Fonti: Bloomberg, Goldman Sachs Research, CNBC, Factset

Di seguito l’ultima nota settimanale del nostro ufficio di Milano.

Nota settimanale 26.08.2022

  1. Panoramica macro
  2. Recessione? Per gli USA potrebbe essere piú contenuta
  3. India: il prossimo colosso asiatico


Disclaimer

Le performance passate non sono in nessun caso indicative per i futuri risultati. Le opinioni, le strategie ed i prodotti finanziari descritti in questo documento possono non essere idonei per tutti gli investitori. I giudizi espressi sono valutazioni correnti relative solamente alla data che appare sul documento. Questo documento non costituisce in alcun modo una offerta o una sollecitazione all’investimento in nessuna giurisdizione in cui tale offerta e/o sollecitazione non sia autorizzata né per nessun individuo per cui sarebbe ritenuta illegale. Qualsiasi riferimento contenuto in questo documento a prodotti finanziari e/o emittenti è puramente a fini illustrativi, ed in nessun caso deve essere interpretato come una raccomandazione di acquisto o vendita di tali prodotti. I riferimenti a fondi di investimento contenuti nel presente documento sono relativi a fondi che possono non essere stati autorizzati dalla Finma e perciò possono non essere distribuibili in o dalla svizzera, ad eccezione di alcune precise categorie di investitori qualificati. Alcune delle entità facenti parte del gruppo NS Partners o i suoi clienti possono detenere una posizione negli strumenti finanziari o con gli emittenti discussi nel presente documento, o ancora agire come advisor per qualsiasi degli emittenti stessi. I riferimenti a mercati, indici, benchmark, cosi come a qualsiasi altra misura relativa alla performance di mercato su uno specifico periodo di riferimento, sono forniti esclusivamente a titolo informativo.  Il contenuto di questo documento è diretto ai soli investitori professionali come definiti ai sensi della direttiva Mifid, quali banche, imprese di investimento, altri istituti finanziari autorizzati o regolamentati, imprese di assicurazione, organismi di investimento collettivo e società di gestione di tali fondi, i negoziatori per conto proprio di merci e strumenti derivati su merci, soggetti che svolgono esclusivamente la negoziazione per conto proprio su mercati di strumenti finanziari e che aderiscono indirettamente al servizio di liquidazione, nonché al sistema di compensazione e garanzia; altri investitori istituzionali, agenti di cambio e non è da intendersi per l’uso di investitori al dettaglio. Accettando questi termini e condizioni, l’utilizzatore conferma e comprende che sta agendo come investitore professionale o suo rappresentante e non come investitore al dettaglio. Informazioni aggiuntive disponibili su richiesta

© NS Partners Group